연간 회수액 4년 새 65.7% 급감⋯잔여 자산 5266억원
송언석 의원 “구체적인 회수 대책ㆍ관리 책임 명확해야”
2011년 저축은행 사태 이후 부실 금융회사 정리에 투입된 27조원 가운데 절반 가까이가 회수되지 못한 것으로 나타났다. 15년간 회수한 돈은 14조원에 그쳤고, 앞으로 추가로 거둬들일 수 있는 금액도 5000억원 남짓으로 추산됐다. 남은 자산 상당수가 매각에 어려움을 겪거나 법적 분쟁에 묶여 있어 12조원 넘는 자금이 끝내 회수되지 못할 가능성이 커지고 있다.
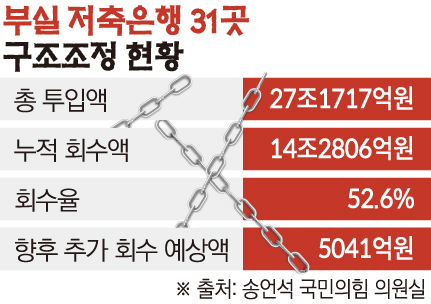
12일 국회 정무위원회 소속 송언석 국민의힘 의원실이 예금보험공사로부터 제출받은 자료에 따르면 2011~2015년 31개 부실 저축은행 정리에 투입된 자금은 총 27조1717억원이다. 이 가운데 지난해 말까지 회수한 금액은 14조2806억원으로 회수율은 52.6%에 그쳤다.
앞으로 회수할 수 있는 돈은 더욱 제한적이다. 예보가 올해 6월 말 기준으로 추산한 향후 회수예상액은 5041억원이다. 전체 투입액의 1.9%에 불과하다. 이를 전액 회수하더라도 누적 회수액은 14조7847억원, 회수율은 54.4%에 머문다. 결국 투입액의 45.6%에 해당하는 12조3870억원이 미회수 금액으로 남는 셈이다.
회수 실적도 빠르게 줄고 있다. 연간 회수액은 2021년 3375억원에서 2022년 2657억원, 2023년 2179억원, 2024년 1283억원으로 감소한 데 이어 지난해에는 1159억원까지 떨어졌다. 4년 만에 65.7% 급감한 수치다. 최근 5년간 회수액을 모두 합쳐도 1조653억원에 그친다.
남은 자산의 처분도 쉽지 않은 상황이다. 올해 6월 말 기준 부실 저축은행 파산재단의 잔여 자산 평가액은 5266억원이다. 현금·예치금이 3047억원으로 가장 많고 대출채권 1754억원, 고정자산 287억원, 기타 자산 106억원, 유가증권 72억원 순이다.
문제는 자산 평가액을 실제 회수액으로 온전히 연결하기 어렵다는 점이다. 대출채권은 채무자의 상환 능력과 담보물 처분 가능성에 따라 회수 여부가 달라지고, 부동산 등 고정자산도 매각 여건에 영향을 받는다. 예보는 잔여 자산 평가액에 공사채권비율 평균 95%를 적용해 회수예상액을 산정했다.
예보 관계자는 "연간 회수액이 감소한 주된 요인은 파산배당 감소"라며 "지속적인 회수로 파산재단의 자산 자체가 줄어든 데다 남은 자산은 시장성이 부족하거나 법적 분쟁으로 회수가 어려운 상황"이라고 설명했다.
회수예상액이 일부 저축은행에 집중된 점도 변수다. 솔로몬저축은행이 762억원으로 가장 많았고 한국저축은행 573억원, 토마토저축은행 532억원, 제일저축은행 503억원 순이었다. 이들 4곳의 회수예상액은 총 2370억원으로 전체의 47.0%를 차지한다. 일부 파산재단의 자산 처분 성과에 따라 전체 회수 실적이 크게 달라질 수 있는 구조다.
예보는 자산별 특성을 고려한 맞춤형 회수 전략을 추진하고 있지만, 시간이 흐를수록 회수 가능한 자산이 줄어들면서 실적 개선은 쉽지 않을 전망이다.
송 의원은 "부실 저축은행은 문을 닫았지만 그 청구서는 15년째 금융권에 남아 있다"며 "27조원을 투입하고도 회수한 돈은 14조원대에 그쳤고, 앞으로 회수할 수 있다는 돈도 5000억원 남짓에 불과하다"고 지적했다.
이어 "예보는 남은 자산의 시장성이 낮거나 법적 분쟁이 있다는 설명에 머물러서는 안 된다"며 "장기 미회수 자산별로 회수를 가로막는 요인을 점검하고 구체적인 회수 대책과 관리 책임을 명확히 해야 한다"고 강조했다.