
수익 훌륭해도 주가는 저평가
11월 거래소 저PBR 명단 사정권
주주환원 넘어 '성장 스토리' 필요
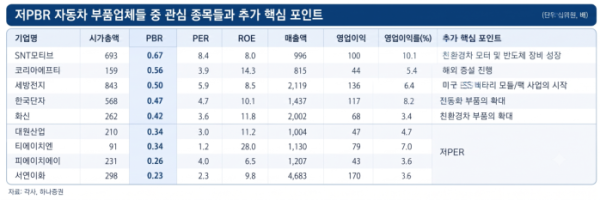
11월 한국거래소 '저PBR(주가순자산비율) 기업 명단 첫 공표'를 앞두고 자동차 부품주들이 술렁이고 있다. 뛰어난 자본수익률(ROE)을 바탕으로 견조한 이익을 내고 있음에도, PBR이 0.2~0.3배 수준에 머무는 이른바 '저PBR 역설' 현상이 업종 전반에 만연한 것으로 나타났다.
앞서 한국거래소는 이달 11일부터 기업가치 제고 계획 공시를 유도하기 위한 새로운 지침을 시행했다. 매년 5월과 11월, 6분기 연속 업종 내 PBR 하위 25%(코스피) 또는 10%(코스닥)를 기록한 상장사를 저PBR 기업으로 공표하는 것이 핵심이다. 구조적으로 PBR이 낮은 자동차 부품주들이 곧바로 사정권에 들 수밖에 없는 이유다.
22일 하나증권은 '저PBR 명단 발표를 앞둔 자동차 부품업종' 보고서를 통해 이번 제도의 가장 직접적인 타격을 받을 업종으로 자동차 부품사를 지목했다. 분석 대상 자동차 부품사 44곳 중 86%에 달하는 38개사의 PBR이 1배 이하인 것으로 집계됐다.
송선재 하나증권 연구원은 "이들 44개사 평균 PBR은 0.68배, 중앙값은 0.48배에 불과하다"며 "특히 업종 내 PBR 하위 25%인 11개사 평균은 0.28배, 하위 10%인 4개사는 0.23배로 극심한 저평가 상태"라고 진단했다.
가장 눈에 띄는 대목은 이익 창출력과 기업가치 간 심각한 괴리다. PBR 하위 25%에 속하는 기업들의 ROE를 살펴보면 SJG세종은 15.8%, 서연이화는 9.8%, 성우하이텍은 9.7% 등으로 업종 평균인 7.9%를 크게 웃도는 훌륭한 자본수익률을 기록 중이지만, 정작 PBR은 오히려 0.3배를 밑돌고 있다.
이 같은 현상은 업종 전반에서 뚜렷하게 확인된다. PBR 0.5배 미만인 24개사 그룹과 0.5배 이상인 20개사 그룹의 ROE 중앙값은 8.7%로 동일했다. 반면 주가수익비율(PER) 중앙값은 PBR 0.5배 이상 그룹이 6.8배인 데 비해 0.5배 미만 그룹은 4.1배에 그쳐 60%가량 할인돼 거래되고 있다. 시장이 이들의 제품 및 고객사 구성에 대해 상대적으로 낮은 성장성을 부여하고 있다는 의미다.
결국 저PBR 꼬리표를 떼려면 배당 확대나 자사주 소각 같은 단순한 주주환원을 넘어, 주가 배수인 멀티플 자체를 끌어올릴 '성장 스토리'가 필수적이라는 지적이 나온다. 송 연구원은 "자동차 부품주가 저PBR을 탈피하기 위해서는 자본효율화와 함께 멀티플을 높일 성장동력이 필요하다"고 설명했다.
성장 스토리를 갖춘 저PBR 종목으로 △전동화 부품 비중을 늘리는 한국단자 △해외 증설에 나선 코리아에프티 △친환경차 모터와 반도체 장비 성장이 기대되는 SNT모티브 △미국 ESS 배터리 모듈과 팩 사업을 본격화하는 세방전지 △친환경차 부품 포트폴리오를 확대하는 화신 등을 최선호주로 꼽았다.
한편, 이날 증시에서 이들 기업 주가는 엇갈렸다. 한국단자는 전 거래일 대비 0.54% 오른 5만6200원에 거래를 마쳤다. 하지만 △코리아에프티는 0.34% 내린 5810원 △SNT모티브는 0.97% 하락한 2만5550원 △세방전지는 1.01% 떨어진 5만9000원 △화신은 1.05% 내린 7570원으로 소폭 하락하며 장을 마감했다.