은행채 1년물 4% 돌파…금리 상승 압박 지속
은행권 건전성 지표도 악화…신용공급 위축 우려
금리 상승의 충격이 저신용 자영업자부터 파고들고 있다. 빚을 제때 갚지 못하는 자영업자가 최저 신용등급 기준 절반에 육박하면서 취약계층의 상환 부담이 한계에 다다랐다는 지적이다. 은행권의 건전성 지표도 악화 흐름을 보이는 가운데 자영업자 부실까지 겹치면서 취약차주를 중심으로 대출 문턱이 더욱 높아질 것이란 우려가 나온다.
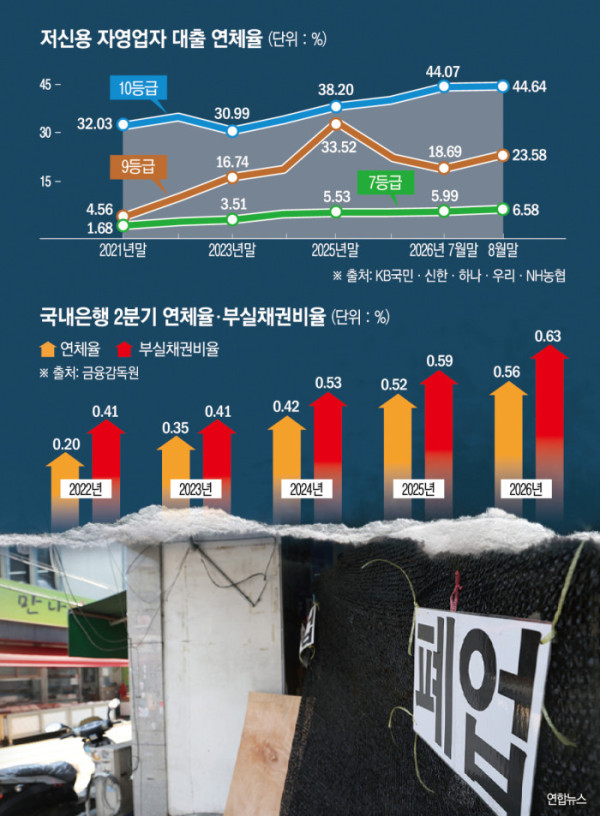
20일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 개인사업자 대출 연체율을 신용등급별로 단순 평균한 결과 8월 말 기준 7등급은 6.58%, 9등급은 23.58%, 10등급은 44.64%로 집계됐다.
2021년 말과 비교한 결과 저신용 자영업자의 연체율은 급격히 늘었다. 7등급의 경우 2021년 말 1.68%에서 8월 말 6.58%로 약 3.9배 높아졌다. 같은 기간 9등급은 4.56%에서 23.58%로 약 5.2배 뛰었다. 10등급도 32.03%에서 44.64%로 올랐다.
최근 금리 상승 국면에서 연체율 증가 속도는 더욱 빨랐다. 7등급은 6월 말 5.25%에서 7월 말 5.99%, 8월 말 6.58%로 두 달 연속 상승했다. 9등급은 7월 말 18.69%에서 8월 말 23.58%로 한 달 새 4.89%포인트(p) 뛰었다. 10등급도 6월 말 40.82%에서 7월 말 44.07%, 8월 말 44.64%로 점차 높아졌다. 한국은행의 기준금리 인상과 맞물린 흐름이다. 다만 9~10등급은 대출 규모가 상대적으로 작아 일부 차주의 연체나 신용등급 이동에 따라 연체율 변동 폭이 커질 수 있다.
문제는 금리 상승 압박이 이어지면서 차주의 부담을 더 키울 수 있다는 점이다. 미국 연방준비제도(Fed·연준)는 이달 16일(현지시간) 기준금리 목표 범위를 연 3.75~4.00%로 0.25%p 높였다. 이는 국내 시장금리에도 반영돼 신용대출과 개인사업자 대출 금리에 영향을 주는 은행채 1년물 금리가 17일 연 4.008%, 18일 4.033%로 올라 4%를 넘어섰다.
상환 여력이 약해진 저신용 자영업자에 금리 상승은 추가 부담이다. 시장금리 상승이 시차를 두고 대출금리에 반영되면서 이자비용이 늘고, 연체가 누적될수록 신용도 하락으로 대환이나 추가 자금 조달 여건도 악화할 수 있어서다.
취약차주에 대한 금융 공급과 건전성 관리 사이에서 은행권의 고민은 깊어지고 있다. 이미 건전성 지표는 악화하는 추세다. 한국금융연구원에 따르면 국내은행 연체율은 2022년 2분기 0.20%를 저점으로 올해 2분기 0.56%까지 상승했다. 부실채권비율도 2022년 3분기 0.38%에서 꾸준히 올라 올해 2분기 0.63%를 기록했다.
연체와 부실채권이 늘어나면 은행은 신규 대출이나 만기 연장 과정에서 차주의 상환능력을 더욱 엄격하게 살펴볼 수밖에 없다. 전문가들은 이 과정에서 취약차주에 대한 신용공급이 지나치게 위축되지 않도록 차주의 상환 가능성에 따라 지원 방식을 달리할 필요가 있다는 의견이다.
서지용 상명대 경영학부 교수는 “저신용 개인사업자 연체율이 크게 뛰면서 은행은 상환능력·매출·담보를 더 보수적으로 보게 될 수 있다”고 진단했다. 이어 “악순환을 막으려면 일괄 대출 확대보다 선별 지원이 필요하다”며 “성실상환 가능 차주에는 저금리 대환·보증을 제공하고, 상환이 어려운 차주에는 신속한 채무조정과 원금감면을 병행해야 한다”고 설명했다.