
하나증권이 네이버에 대해 3분기 대규모 비용 집행으로 수익성이 일시적으로 주춤하겠지만, 연내 가시화될 클라우드 및 금융 신사업 성과가 주가 반등을 이끌 것이라며 투자의견 '매수'와 목표주가 40만원을 유지했다.
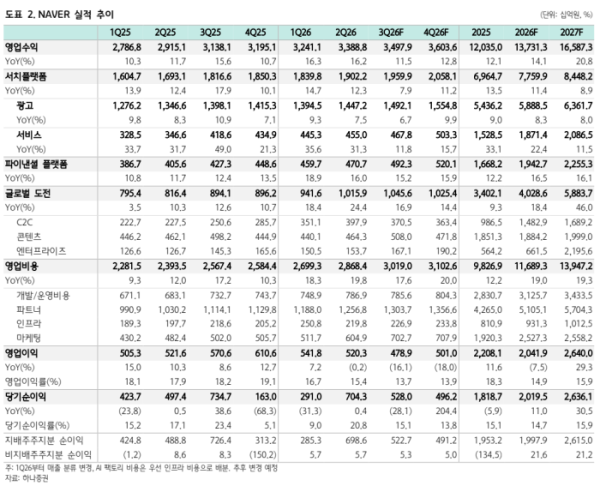
2일 이준호 하나증권 연구원은 "3분기 연결 기준 매출은 3조4979억원, 영업이익은 4789억원으로 시장 컨센서스를 밑돌겠지만 기존 추정치에는 부합할 전망"이라며 "하반기는 비용 집행이 집중되는 시기"라고 진단했다.
부문별로는 3분기 광고 매출을 1조4921억원으로 추정했다. 이 연구원은 "AI 브리핑 광고가 기여하는 부분은 아직 제한적이며, 2027년부터 규모가 확대될 예정"이라고 설명했다.
이어 서비스 부문 매출은 4678억원으로 예상하며 "2025년 수수료 인상 효과가 제거되면서 전분기 대비 성장률은 둔화했다"고 부연했다.
3분기 영업비용은 3조190억원을 기록할 것으로 내다봤다. 이 연구원은 "GPU 투자에 따른 감가상각비 증가를 비롯해 월드컵 및 아시안게임 중계, 커머스 마케팅비 증가, 네이버페이(Npay) 커넥트 단말기 보급 비용 등을 반영했다"고 덧붙였다. 높은 수준의 마케팅 비용 지출은 4분기까지 이어질 전망이다.
이 연구원은 "B2C(기업과 소비자 간 거래) 에이전트의 대중화가 기대보다 늦어지고 있으나 관련 전망은 여전히 유효하다"며 "향후 AI 에이전트를 내재화한 플랫폼이 광고와 커머스 시장에서 더 큰 영향력을 행사할 것이며, 네이버는 국내에서 가장 강력한 플레이어"라고 평가했다.
최근 주가 흐름에 대해서는 "엔비디아 파트너십을 통한 네오클라우드 사업 진출, 네이버파이낸셜-두나무 합병 발표라는 중대한 변곡점에도 기업가치는 오히려 하락했다"며 "실제 사업화가 지연되는 가운데 커머스와 파이낸셜 부문에 마케팅이 집중되며 본업의 수익성이 일시적으로 훼손됐기 때문"이라고 분석했다.
다만 신사업 가시화에 따른 반등을 점쳤다. 그는 "네오클라우드 1단계(200MW) 고객사 계약과 브룩필드 자금 유치, 엔비디아 지분 투자는 10월 내로 마무리되고, 네이버파이낸셜-두나무 합병에 대한 공정거래위원회 심사는 연내 발표될 예정"이라고 설명했다.
이어 "신사업 일정이 일부 지연되는 와중에도 GPU 렌탈 가격은 공급 부족으로 지속 상승 중"이라며 "디지털 자산 역시 미국을 중심으로 규제가 마련되면서 새로운 금융 인프라로 기능하기 시작해 사업 기회가 확대됐다는 점은 긍정적"이라고 진단했다.
그러면서 "결국 주가 반등은 신사업이 이끌어낼 것이며, 그 시점이 머지않았기에 현재를 비중 확대 기회로 판단한다"고 조언했다.