
LS증권은 LG화학에 대해 2분기 일회성 요인 소멸과 높은 원재료가 반영에 따른 3분기 실적 둔화, 비닐 체인 담합 과징금 리스크 등을 반영해 투자의견 '보유(Hold)'를 유지하고 목표주가를 기존 24만9000원에서 23만5000원으로 하향했다고 22일 밝혔다.
정경희 LS증권 연구원은 "2분기에는 중동 전쟁 발발에 따른 저가 원료 인식과 제품가 상승 수혜, 생명과학 라이선스아웃 등으로 전사 영업이익 5996억원(영업이익률 4.2%)의 호실적을 기록했다"며 "그러나 석유화학 부문 제품 대다수에서 중동발 영향이 일회성으로 소멸되고 2분기의 높은 원재료가가 반영되면서 3분기 수익성이 다시 조정받을 것"이라고 말했다.
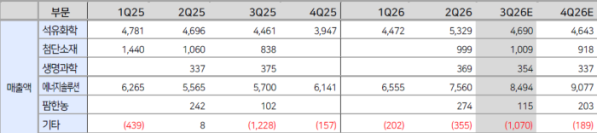
정경희 연구원은 "3분기 연결 기준 매출액은 13조5920억원으로 전년 동기 대비 32.6% 증가하고 전분기 대비 4.1% 감소하겠으며 영업이익은 1420억원으로 전분기 대비 76.3% 급감할 전망"이라며 "2026년 연간 매출 비중 62%에 달하는 LG에너지솔루션(LGES)의 수익성 감소와 비중 37%인 석유화학 부문의 적자전환으로 수익 정체가 예상된다"고 설명했다.
정 연구원은 "최근 PVC, 가성소다(CA), 가소제 등 비닐 체인 8개 품목에 대한 가격 담합 혐의로 검찰 수사와 공정거래위원회 조사가 진행 중"이라며 "상향된 과징금 기준을 적용해 5년간 대상 매출액 약 6조9958억원을 기반으로 계산한 결과 과징금 규모는 최소 6996억원에서 최대 1조3992억원으로 추산돼 향후 확정 시 일회성 손실 우려가 있다"고 분석했다.
그는 "수익가치와 LG에너지솔루션 지분가치를 바탕으로 기업가치를 산정했다"며 "LG에너지솔루션에 대한 5년 이상 70% 장기보유 정책을 반영해 할인율 50%를 적용했으며 현재 주가 대비 상승여력이 -9.2% 수준인 점을 감안해 투자의견 보유를 유지했다"고 평가했다.