반도체·디스플레이 및 자동차 호조…파업 종료·신차 효과 등 기대
철강·화학, 수입재 단가 하락·원가 부담 탓에 기준치 하회 우려
다음 달 국내 제조업 경기가 내수와 수출의 동반 호조에 힘입어 전월에 이어 기준치인 100을 상회하며 긍정적인 흐름을 이어갈 것으로 전망됐다
업종별로는 글로벌 AI 인프라 투자의 수혜를 입는 반도체와 파업 종료 후 생산 정상화에 돌입한 자동차 등이 호조를 이끌 전망이나, 수입재 가격 하락 압력을 받는 철강 등은 기준치를 밑돌며 부진할 것이란 분석이다.
산업연구원이 20일 발표한 '산업경기 전문가 서베이조사 결과'에 따르면 올해 10월 제조업 업황 전망 전문가 서베이 지수(PSI)는 113을 기록해 전월(108) 대비 5포인트(p) 상승했다.
업황 전망 지수가 전월에 이어 기준치(100)를 상회하며 추가 상승했다. PSI는 100을 기준으로 200에 가까울수록 전월 대비 개선(증가)을, 0에 가까울수록 악화(감소) 의견이 많음을 의미한다.
부문별 전망을 살펴보면 10월 수출 전망 PSI는 118을 기록해 전월과 동일한 수준을 보이며 강세를 유지했고, 내수 전망은 111로 6p 반등하며 전체 지수 상승을 뒷받침했다.
생산수준(119)과 투자액(117)은 기준치를 크게 웃돌았고, 채산성(103)은 전월 전망치 대비 1p 하락했으나 여전히 100을 상회할 것으로 분석됐다.
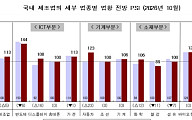
유형별로는 정보통신기술(ICT) 부문 전망 지수가 118로 전월 대비 2p 오르며 기준치를 훌쩍 넘겼다. 이중 반도체(144)는 전월 전망치 대비 6p 하락했으나 여전히 매우 높은 수준을 유지했다. 글로벌 빅테크 기업의 AI 인프라 투자가 지속되고 고부가가치 고대역폭메모리(HBM) 및 고성능 메모리 수요가 확대되면서 반도체 업황 개선 흐름이 이어질 것이란 분석이다.
디스플레이(108)는 아이폰 신규 모델(폴더블 등) 출시에 따른 패널 공급 본격화에 힘입어 전월 대비 16p나 급등하며 기준치를 넘어섰다. 가전(113)은 전월 대비 1p 하락했으나 지속 호조세를 보였고, 휴대폰(100) 역시 폴더블 및 신제품 출시 효과의 영향으로 전월과 동일하게 기준치를 유지했다.
기계 부문 전망 지수는 113으로 전월 대비 11p 반등하며 기준치를 다시 크게 넘어섰다. 특히 자동차(123)는 전월 대비 23p나 급등했는데, 3분기 파업 종료에 따른 조업일수 정상화와 하반기 신차 출시 효과 등이 회복세를 이끌 긍정적 요인으로 예측됐다. 다만 업황을 짓누르는 하방 리스크도 만만치 않다. 전기차 보조금 고갈에 따른 하반기 수요 둔화와 원화 가치 상승(환율 하락)에 따른 수출 가격 경쟁력 약화가 부정적 요인으로 지적됐다.
철강과 화학 등이 포함된 소재 부문 10월 전망 지수는 100을 기록해 전월 수준을 간신히 유지했다. 화학(94)은 정기 보수 및 가동률 조정에 따른 공급 둔화 우려로 전월 전망치 대비 12p 하락하며 기준치를 밑돌았다. 철강(89) 역시 환율 하락 및 달러 기준 수입 철강재 가격 하락에 따른 내수 가격 인하 압박과 중동 리스크 장기화 우려 등이 반영되며 전월 대비 11p 하락했다.
이 밖에 바이오·헬스(124), 기계(106) 등도 기준치를 상회하며 긍정적인 흐름이 예상됐다. 조선(100)과 섬유(100)는 보합세 내지 하락세를 보이며 기준치에 머무를 것으로 예측됐다.
한편, 올해 9월 제조업 업황 현황 PSI는 107을 기록하며 2개월 연속 기준치를 상회했다.
특히 수출(119)이 5개월 연속 100을 웃돈 가운데 그동안 부진했던 내수(106)가 3개월 만에 기준치를 회복하며 업황을 지지한 것으로 나타났다.