서류상 다른 회사 소속이었지만 실제로는 자사 사업장에서 계속 근무해온 장애인 근로자를 ‘신규 채용’한 것처럼 해 장애인 신규고용장려금을 받은 업체에 제재부가금을 부과한 처분은 적법하다는 법원 판단이 나왔다.
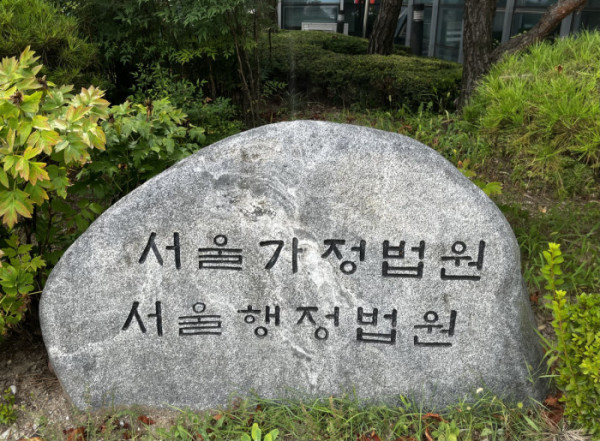
21일 법조계에 따르면 서울행정법원 행정6부(나진이 부장판사)는 최근 A 회사가 한국장애인고용공단을 상대로 낸 장애인 신규고용장려금 환수 및 추가징수 처분 취소 청구 소송에서 원고 패소로 판결했다.
A사는 2022년 8월 장애가 있는 B 씨를 신규 채용했다며 공단에 장애인 신규고용장려금을 신청해 총 790만원을 지급받았다.
그러나 이후 공단은 B 씨가 A사에 신규 채용됐다고 한 시점 전부터 이미 A사의 사업장에서 계속 근무해온 것으로 파악했다. 당시 B 씨는 형식적으로는 다른 회사인 C사와 근로계약을 맺고 있었지만, 실제 근무지는 A사 사업장이었다.
공단은 A사가 B 씨를 새로 채용한 것이 아닌데도 신규고용장려금을 신청해 부정수급했다고 보고 2024년 9월 지급한 장려금과 이자를 환수하고 제재부가금을 부과했다. A사가 부담하게 된 금액은 총 4769여만원으로, 이 가운데 제재부가금은 3950만원이었다.
A사는 위 처분을 취소해달라며 이번 소송을 제기했다. B 씨가 당시 C사의 실질적인 업무 지시를 받은 직원이었기 때문에 이후 A사가 신규 채용한 근로자가 맞다는 취지로 주장했다.
그러나 법원은 A사의 주장을 받아들이지 않았다.
재판부는 “C사와 이 사건 근로자 사이에 작성된 근로계약서에는 이 사건 근로자의 담당 업무가 ‘인쇄보조(후가공)’라고 기재되어 있으나, 이 사건 근로자는 위 근로계약의 내용과 달리 인쇄 관련 업무를 하지 않고 원고의 사업장에서 기계 수리, 청소 등의 업무를 수행했다”고 짚었다.
재판부는 B 씨가 C사 직원으로부터 일부 업무지시를 받은 사실에 대해서 “원고와 C사가 실질적으로 가족회사로서 경영이 명확하게 분리되지 않은 상태로 장기간 운영되어 왔던 구조적 특성에서 비롯된 것으로 봄이 상당하다”며 “이 사건 근로자가 C사의 실질적인 지휘ㆍ감독 하에서 C사의 업무를 수행했다고 인정하기는 어렵다”고 판단했다.
그러면서 “사회복지영역의 공공재정지급금을 부정한 방법으로 수급하는 행위는 사회복지제도의 신뢰성과 공정성을 심각하게 훼손하고 복지재정을 악화시킨다”며 “다수의 국민들에게 큰 피해를 끼치게 되므로 이를 엄정하게 규제할 공익상 필요가 있다”고 했다.