적자 규모, 노년층이 유년층 첫 역전…“노년층 소비·고령화 영향”
16세엔 4604만원 최대 적자...45세엔 1932만원 최대 흑자
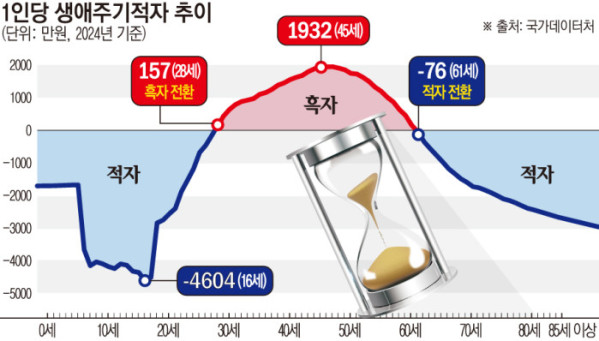
2024년 기준으로 국민 1인당 생애 재정수지가 28세에 흑자에 진입해 61세에 적자로 다시 전환되는 것으로 나타났다. 적자 규모는 16세에 4604만원으로 가장 컸다.
국가데이터처는 17일 이 같은 국민이전계정 결과를 발표했다. 국민이전계정은 연령 변화에 초점을 두고 소비·노동소득의 관계, 연령집단(세대) 간 경제적 자원의 흐름을 파악하는 통계다. 총액 기준으로 소비는 1509조8000억원, 노동소득은 1289조7000억원, 소비와 노동소득의 차이인 생애주기적자는 220조1000억원으로 집계됐다.
특히 노동연령층(15~64세)은 155조원 흑자였으나, 유년층(0~14세)과 노년층(65세 이상)은 각각 186조2000억원과 188조9000억원 적자가 발생했다. 노년층의 소비 여력이 커지고 인구 고령화도 영향을 미치면서 노년층의 적자 규모는 유년층의 적자를 처음으로 앞질렀다.
생애주기적자는 상응하는 대가 없이 거래되는 이전과 자산소득에서 저축을 차감한 자산재배분을 통해 충당된다. 노동연령층에선 344조9000억원 순유출됐는데, 이는 유년층에 185조9000억원, 노년층에 148조3000억원 순이전됐다. 이전은 공공이전과 민간이전으로 나뉘는데, 유년층 이전 규모는 공공이전(93조3000억원)과 민간이전(92조6000억원)이 비슷하다. 유년층 민간이전은 대부분 부모가 부담하는 양육비 등 가구 내 이전이다.
노년층은 공공이전(123조원) 비중이 압도적으로 크다. 민간이전(25조3000억원)은 공공이전의 5분의 1 수준이다. 공공이전을 부문별로 보면 유년층 공공이전은 주로 공공교육(61조4000억원)에서 발생했다. 노년층은 공공보건(42조9000억원), 공공연금(45조4000억원)이 전체 공공이전의 71.8%를 차지했다. 자산재배분은 노동연령층(189조8000억원), 노년층(40조7000억원), 유년층(3000억원) 모두 순유입이 발생했다.
1인당 생애주기별로 보면 연령 증가에 따라 ‘적자→흑자→적자’의 3단계 구조로 이뤄지는데 28세 흑자에 진입 후 61세에 다시 적자로 전환됐다. 적자는 16세에 4604만원으로 최대였다. 흑자는 45세에 1932만원으로 최대다. 2010년 이후 흑자 진입은 27~28세로 일정하나, 적자 재진입은 2010년 56세에서 2024년 61세로 점차 늦춰지고 있다. 이에 따라 흑자 기간은 2010년 29년에서 2024년 33년으로 늘어났다.
1인당 소비는 16세에 4604만원으로 가장 많았다. 공공교육소비(1461만원), 민간보건·기타소비(1471만원), 민간교육소비(1142만원) 순이었다. 노년층은 1인당 소비가 연령대가 높아질수록 줄다가 다시 높아지는 U자 형태를 보였다. 이는 공공보건소비 증가에 기인한다.
1인당 노동소득은 17세 이후 점차 증가해 45세에 4651만원으로 정점이었다가 46세부터 감소했다. 1인당 연령재배분에서 양육비용에 해당하는 가구 내 이전은 16세에 2654만원으로 정점을 기록했다. 가구 내 이전은 5세까지 1000만원 수준에서 유지되다가 취학기인 6세부터 매년 증가하는 흐름이다. 가구 내 이전은 생애주기적자가 흑자로 전환되기 직전인 27세까지 발생했다. 세종=김지영