일본 지진·영국 홍수보험은 정부와 위험 분담
공공은 안전망, 민간은 상품·위험관리 맡아야
보험은 다수의 가입자가 위험을 나눠 부담하는 구조다. 그러나 폭염과 홍수, 태풍 같은 기후재난은 특정 지역과 계층에 피해가 한꺼번에 집중된다. 피해 규모가 크고 발생 양상마저 빠르게 달라져 민간 보험사가 보험료만으로 위험을 감당하기 어렵다. 기후보험을 안정적인 사회 안전망으로 정착시키려면 정부와 지방자치단체, 보험사가 손실을 분담하는 구조가 필요하다는 지적이 나온다.
17일 보험업계에 따르면 보험업권은 전국 7개 지방자치단체와 함께 지역 소상공인과 취약계층을 위한 무료 상생보험을 잇달아 선보이고 있다. 경남·경북·광주·전남·전북·제주·충북에 각각 20억원씩 총 140억원이 투입된다.
제주에서는 지난 7월 폭염으로 발생한 소득 손실을 보장하는 기후보험이 출시됐다. 제주 지역의 1억원 이상 공공공사 가운데 퇴직공제에 가입한 건설현장 일용직 근로자가 대상이다. 폭염경보로 작업이 중단되면 일하지 못한 시간에 해당하는 소득상실액을 보상한다.
기존 보험이 폭염으로 쓰러진 뒤 발생한 치료비를 보장했다면 제주 기후보험은 폭염 때문에 일을 하지 못해 사라진 소득까지 보상한다는 점에서 한발 더 나아갔다. 기후위험의 보장 범위가 신체 피해에서 생계 위험으로 확장된 셈이다.
문제는 지속 가능성이다. 기후재난은 일반적인 보험사고와 달리 동일한 시기와 지역에 피해가 몰릴 가능성이 크다. 보험사가 위험을 분산하기 어렵고, 한 차례 대형 재난만으로도 보험금 지급액이 급증할 수 있다. 위험도가 높은 취약계층이나 지역일수록 보험료 부담도 커져 정작 보험이 필요한 사람이 가입하기 어려워질 수 있다.
해외에서는 정부가 제도와 재정을 뒷받침하고 보험업계가 상품 운영과 위험관리를 맡는 방식으로 대응하고 있다.
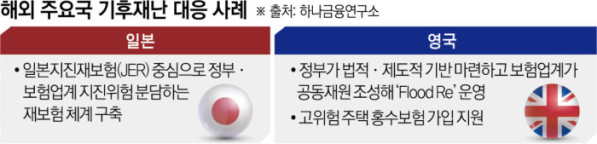
하나금융연구소에 따르면 일본은 일본지진재보험(JER)을 중심으로 정부와 민간 보험사가 지진위험을 분담하는 재보험 체계를 구축했다. 대규모 지진으로 보험금 지급이 급증하면 정부가 위험의 일부를 떠안아 민간 보험사의 부담을 낮추는 구조다.
영국은 홍수 고위험 지역의 주택도 감당할 수 있는 수준의 보험료로 보장받도록 ‘Flood Re’를 운영하고 있다. 정부가 법적·제도적 기반을 마련하고 보험업계가 공동 재원을 조성해 고위험 주택의 홍수 위험을 분담한다. 위험도가 높다는 이유로 보험 가입이 사실상 배제되는 문제를 완화하기 위한 장치다.
국내에서도 농작물재해보험 등 정책보험을 중심으로 공공과 민간의 협업이 이뤄지고 있다. 정부와 지방자치단체가 보험료 일부를 지원하고 민간 보험사가 상품 운영과 보험금 지급을 담당하는 방식이다.
다만 현재 지원 대상과 보장 위험이 농업 등 일부 분야에 집중돼 있다는 한계가 있다. 폭염에 따른 건설근로자의 소득 감소, 집중호우에 따른 소상공인의 영업 중단, 이상기온에 따른 지역축제 취소 등 새롭게 부각되는 위험을 기존 정책보험만으로 포괄하기는 어렵다.
기후보험을 확대하려면 공공과 민간의 역할을 보다 구체적으로 나눠야 한다는 지적이 나온다. 정부와 지자체는 지역별 기후·재난 데이터를 구축하고 취약계층의 보험료를 지원하는 한편, 대규모 재난이 발생했을 때 민간이 감당하기 어려운 손실을 재정적으로 보완할 필요가 있다.
보험사는 축적된 데이터를 바탕으로 지역과 업종별 위험을 분석하고 적정 보험료를 산출해 맞춤형 상품을 개발하는 역할을 맡는 식이다. 재난 발생 후 보험금을 신속하게 지급할 수 있는 보상체계 구축도 민간의 몫이다.
김대종 세종대 경영학부 교수는 “정부와 지방자치단체가 재정과 정책을 뒷받침하고 민간 보험사가 상품 개발과 위험관리 전문성을 제공하는 협력 구조가 필요하다”며 “공공은 기후재난의 안전망을 만들고 민간은 보험의 전문성과 효율성을 담당해야 한다”고 말했다.