메리츠증권은 현대글로비스에 대해 중국 자동차 수출 급증과 자동차운반선 공급 부족이 맞물리면서 운임 상승과 실적 성장이 이어질 것으로 전망했다. 자동차운반선(PCTC) 선대를 선제적으로 확대한 만큼 경쟁사 대비 높은 성장세가 기대된다며 투자의견 '매수'와 목표주가 34만원을 유지했다.
20일 김준성 메리츠증권 연구원은 글로벌 자동차운반선 시장이 수요 증가와 선박 공급 제약으로 운송업체의 가격 협상력이 높아지는 초호황 국면에 진입했다고 분석했다.
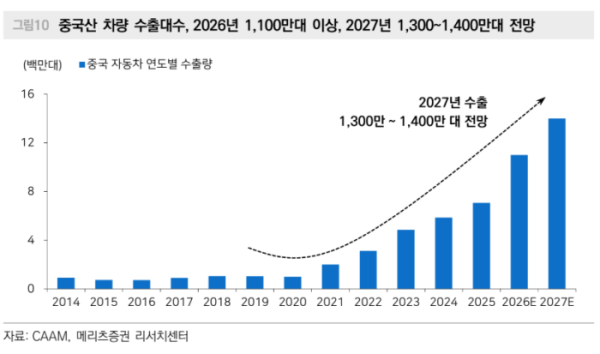
중국 자동차 수출 확대를 핵심 성장 동력으로 꼽았다. 김 연구원이 만난 세계 최대 차량 수출입 터미널 운영사인 중국 상하이 하이통은 올해 중국의 자동차 수출량이 1100만대를 넘어선 뒤 내년에는 1300만~1400만대, 2030년대 초반에는 약 2000만대까지 증가할 것으로 전망했다.
이미 급격한 수출 증가로 중국 현지에서는 차량 야적장 부족이 병목 현상으로 나타나고 있다. 상하이 하이통은 이를 해결하기 위해 같은 면적에서 공간 활용도를 6배 높일 수 있는 자동화 입체창고 도입을 확대하고 있다.
내년 4월부터 중국의 수출 차량 부가가치세 환급률이 기존 13%에서 9%로 낮아지는 점도 단기 수요를 자극할 것으로 예상했다. 환급률 축소 이전에 수출 물량을 앞당기는 움직임이 나타날 수 있다는 분석이다.
김 연구원은 "2500만원짜리 차량 기준으로 증치세 환급률이 4%포인트(p) 축소되면 대당 100만원의 추가 비용 부담으로 이어진다"며 세제 변경에 따른 선수출 수요 확대 가능성을 짚었다.
자동차운반선 수요는 전체 자동차 수출 증가율보다 더 빠르게 늘어날 것으로 내다봤다. 올해 중국의 예상 자동차 수출량 1100만대 가운데 자동차운반선을 이용하는 물량은 600만대에 불과하다. 육상운송 100만대를 제외한 나머지 400만대는 컨테이너선으로 운송되고 있다.
그러나 컨테이너선의 운임 상승과 차량 파손 위험 등으로 자동차운반선으로 운송 방식을 전환하려는 수요가 늘면서 전용 선박의 공급 부족이 심화할 것으로 예상했다.
선박 공급 확대도 쉽지 않은 상황이라고 봤다. 전 세계 자동차운반선 약 800척 가운데 선령 25년을 초과한 노후 선박이 약 200척으로 전체의 25%에 달한다. 노후 선박의 폐선 가능성이 커지는 반면 중국 선사들의 선대 확대는 2030년 이후에나 본격화할 것으로 전망했다.
현대글로비스는 이 같은 시장 환경에 대응해 자동차운반선 선대를 적극적으로 확대하고 있다. 올해 2분기 말 96척이었던 운영 선박은 올해 말 110척, 내년 말 120척, 2028년 말 130척, 2029년 말 139척까지 늘어날 예정이다.
메리츠증권은 선박 공급이 부족한 상황에서 선대를 선제적으로 확보한 현대글로비스가 운임 상승과 물동량 증가에 따른 수혜를 동시에 누릴 것으로 전망했다.
이에 따라 현대글로비스의 내년 매출액은 전년 대비 8% 증가한 37조1000억원, 영업이익은 22% 늘어난 2조6200억원으로 추정했다. 올해에 이어 내년에도 역대 최대 매출과 영업이익을 경신할 것이라는 전망이다.
김 연구원은 "수요가 넘치고 부르는 것이 값"이라며 "현대글로비스는 차별화된 성장에 준비되어 있다"고 평가했다. 이어 "자동차운반선 동종업계 대비 할인 거래될 이유가 없다"며 동종업계 평균 주가수익비율(PER) 11.7배를 내년 예상 주당순이익(EPS)에 적용한 목표주가 34만원을 유지했다.