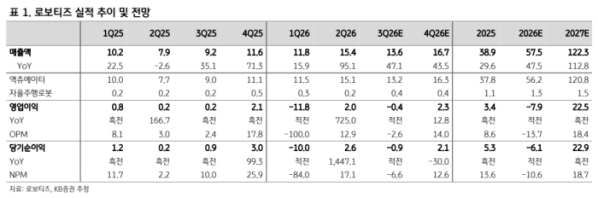
KB증권이 로보티즈에 대해 2027년 휴머노이드 관련 핵심 부품 및 완제품 출하 증가로 가파른 실적 성장이 기대된다고 밝혔다. 투자의견과 목표주가는 제시하지 않았다.
9일 김선봉 KB증권 연구원은 "로보월드 2026을 통해 공식 출시한 휴머노이드 'AI Sapiens'와 QDD 액츄에이터 기반의 '다이나믹셀 Q 시리즈'가 향후 매출과 이익 성장을 견인할 전망"이라고 말했다.
로보티즈는 1999년에 설립된 액츄에이터 및 감속기 전문 기업으로, 현재 '다이나믹셀 X' 제품군이 전체 매출의 90%를 차지하고 있다. 다만 해당 제품의 평균판매단가(ASP)가 10만원대 초중반으로 낮아 수익성 개선에 한계가 있었다.
김 연구원은 2027년 로보티즈 실적이 매출 1223억원, 영업이익 225억원으로 전년 대비 흑자전환할 것으로 내다봤다. 실적 개선 핵심은 제품 믹스(Mix) 변화다.
최근 공식 출시한 AI Sapiens에는 로보티즈가 자체 제작한 고성능 액츄에이터 다이나믹셀 Q 시리즈 23개가 탑재됐다. AI Sapiens 초기 단가는 약 5000만원 수준으로, KB증권은 로보티즈가 2027년 약 400대(시장 점유율 0.4%)를 판매해 200억원의 신규 매출을 창출할 것으로 추정했다.
여기에 Q 시리즈 자체의 개당 예상 단가도 60만원 전후로 기존 주력 제품보다 월등히 높아 수익성 기여도가 클 것으로 분석했다. 특히 핵심 타겟 시장인 중국에서의 점유율 확대가 기대된다. 글로벌 휴머노이드 시장의 약 90%를 차지하는 중국의 2027년 휴머노이드 출하량은 8.8만대에 달할 것으로 예상했다.
김 연구원은 "로보티즈의 중국 시장 내 점유율은 약 2%가 될 것으로 추정된다"며 "Q 시리즈의 ASP가 기존 X 시리즈 대비 3배 이상 높아 믹스 개선에 따른 효과만으로도 약 220억원의 매출 증분이 가능할 것"이라고 설명했다.
다만 김 연구원은 주요 리스크 요인으로 "우즈베키스탄 공장 증설 지연"을 꼽으며 "현재 마곡 공장을 최대 수준으로 가동 중인 가운데 액츄에이터 및 AI Sapiens 수요가 크게 증가하고 있어 공급 병목 현상 해결이 향후 실적의 주요 과제가 될 것"이라고 덧붙였다.