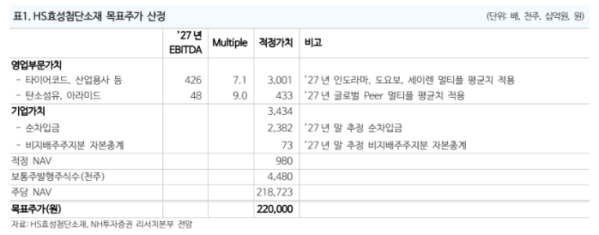
NH투자증권은 2일 HS효성첨단소재에 대해 원가 상승과 일회성 비용으로 3분기 수익성이 둔화했지만, 4분기부터 실적 개선이 이어질 것으로 전망했다. 주력 사업인 타이어코드의 가격 인상과 탄소섬유 생산능력 확대를 근거로 투자의견 '매수'와 목표주가 22만원을 유지했다.
최영광 NH투자증권 연구원은 "타이어코드는 원재료 가격 변동에 따라 수익성 등락이 있지만 연평균 약 10% 수준의 견조한 수익성이 지속될 것"이라고 분석했다.
HS효성첨단소재의 3분기 매출액은 9000억원으로 전년 동기 대비 12.3% 증가했다. 영업이익은 516억원으로 전 분기보다 33.5% 감소했으며 영업이익률은 5.7%를 기록했다. 영업이익은 NH투자증권 추정치에 부합했다.
수익성 악화는 원재료 가격 상승과 실리콘음극재 관련 일회성 비용이 영향을 미쳤다. 타이어코드 영업이익률은 원재료인 PET칩 가격 상승으로 기존 두 자릿수에서 한 자릿수 후반으로 낮아졌다.
슈퍼섬유 부문의 영업이익률도 2분기 마이너스(-) 15.3%에서 3분기 -22.1%로 악화했다. 탄소섬유는 원재료인 AN칩 가격 상승과 전주 설비 재가동, 베트남 신규 설비의 초기 가동 비용이 부담으로 작용했다. 아라미드 역시 원가 상승으로 영업이익이 적자로 전환했다.
다만 4분기에는 타이어코드 판매가격 추가 인상과 탄소섬유 판매량 증가, 일회성 비용 소멸로 영업이익이 전 분기 대비 12.4% 증가한 580억원을 기록할 것으로 예상했다. 글로벌 PET타이어코드 시장 1위 지위를 바탕으로 원가 상승분을 판매가격에 반영하면서 타이어코드 영업이익률도 두 자릿수를 회복할 것으로 내다봤다.
탄소섬유 생산능력 확대도 중장기 실적 개선 요인으로 제시했다. HS효성첨단소재는 올해 4분기와 내년 1분기에 베트남에서 각각 연산 2500톤 규모의 신규 설비를 가동할 예정이다. 이에 따라 전체 생산능력은 현재 1만4000톤에서 내년 1분기 1만9000톤으로 늘어난다.
NH투자증권은 올해 HS효성첨단소재의 연간 영업이익을 전년 대비 40.8% 증가한 2220억원, 내년에는 6.6% 늘어난 2360억원으로 전망했다.
최 연구원은 "베트남 증설에 따른 원가 경쟁력 개선 효과가 2027년 온기 반영될 것"이라며 타이어코드의 견조한 수익성과 탄소섬유 적자 폭 축소를 통해 연간 영업이익 개선 흐름이 지속될 것으로 내다봤다.