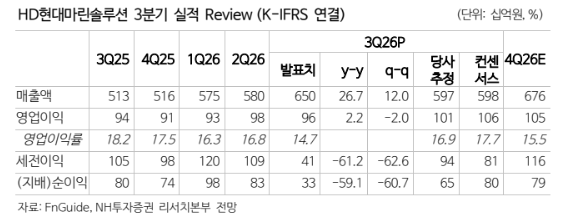
NH투자증권은 27일 HD현대마린솔루션에 대해 선박과 육상발전용 엔진 사업의 성장성이 유효하다며 투자의견 ‘매수’를 유지했다. 다만 원화 강세와 시장금리 상승을 반영해 목표주가는 기존 31만원에서 28만원으로 9.7% 하향 조정했다.
정연승 NH투자증권 연구원은 “원화 강세를 반영해 2027년과 2028년 이익 추정치를 각각 4%, 7% 하향했으며, 시장금리 상승을 고려해 목표 밸류에이션도 3% 낮췄다”고 설명했다.
HD현대마린솔루션의 올해 3분기 매출액은 6501억원으로 전년 동기 대비 26.7% 증가했다. 영업이익은 957억원으로 2.2% 늘었지만 시장 기대치를 9.7% 밑돌았다. 다만 골튼스(Goltens) 인수 관련 일회성 비용 90억원을 제외하면 시장 기대치에 부합하는 수준이다. 환율 하락에 따른 영업이익 감소 효과는 약 50억~70억원으로 추정됐다.
핵심 사업인 애프터마켓(AM)솔루션·친환경·디지털솔루션의 영업이익률은 26.7%를 기록했다. AM솔루션 매출액은 2827억원으로 전년 동기 대비 15.7% 증가하며 7개 분기 연속 사상 최고치를 경신했다. 엔진 부품 매출액도 1930억원으로 14.1% 늘었다.
엔진 장기유지보수계약(LTSA) 대상 선박은 80척 증가했으며, 수주잔고는 5억9000만달러로 연초 대비 21% 확대됐다. 매출이 발생하는 선박 가운데 고수익성 이중연료(DF) 엔진 탑재선은 3분기 말 기준 905척으로 비중이 9%까지 상승했다.
육상발전용 엔진 사업 확대도 성장 동력으로 꼽았다. HD현대마린솔루션은 에이페리온(Aperion)과 발전용 엔진 장기유지보수계약 체결을 추진하고 있으며, 계약 기간은 선박용보다 긴 7년 이상을 검토하고 있다. 관련 매출은 2029년 하반기부터 발생할 것으로 전망됐다.
정 연구원은 부유식재기화설비(FSRU) 개조 사업의 수주 지연은 아쉽지만, 고수익성 이중연료 엔진 매출 비중 확대와 골튼스 인수를 통한 비계열 선박 서비스 확장 등 성장 동력은 유효하다고 평가했다.
이어 HD현대마린솔루션의 2027년 예상 주가수익비율(PER)은 18.9배로 글로벌 비교 기업 평균인 22.9배보다 약 18% 낮아 저평가 국면에 있다고 판단했다.