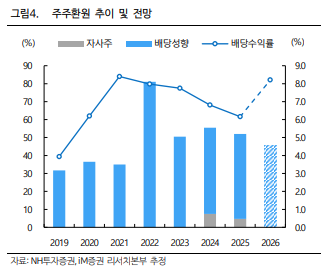
iM증권은 27일 NH투자증권에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 3만5000원에서 2만9000원으로 낮췄다. 거래대금 가정과 이익 추정치를 낮췄지만 높은 배당성향을 고려하면 주주환원 매력은 여전하다고 평가했다.
NH투자증권의 3분기 지배지분순이익은 3836억원으로 전년 동기 대비 35.5% 증가했다. 금리 상승과 증시 부진에도 운용손익이 우려보다 안정적으로 방어되며 시장 기대를 소폭 웃돌았다. 별도 위탁매매 수수료손익은 2083억원으로 42.2% 늘었지만, 거래대금 감소로 전 분기보다는 49% 줄었다.
투자은행(IB) 부문도 견조했다. 별도 IB 수수료 손익은 1038억원으로 1.6% 증가했으며 부동산 프로젝트파이낸싱(PF)과 인수금융이 실적을 뒷받침했다. 이자손익은 2262억원으로 3.5% 증가했고, 평가처분손익 및 기타손익은 2259억원으로 93.3% 늘었다. 채권 금리 상승에도 듀레이션을 짧게 가져가 손실을 줄인 점이 주효했다.
다만 거래대금 감소는 부담이다. 국내 증시 일평균 거래대금은 2분기 118조1000억원에서 3분기 75조3000억원으로 36.2% 줄었다. 9~10월에는 50조~60조원 수준까지 낮아져 4분기에는 브로커리지를 중심으로 실적이 추가 둔화할 가능성이 제기됐다.
올해 실적 전망도 낮아졌다. 설용진 iM증권 연구원은 "올해 지배지분순이익 전망을 기존 1조7230억원에서 1조5740억원으로 8.6% 하향했다"라며 "내년 전망은 1조4000억원에서 1조1120억원으로 20.6% 낮췄다. 다만 IB와 운용 부문의 이익 방어력이 브로커리지 부진을 일부 상쇄할 것으로 본다"라고 전했다.
이어 "주주환원은 투자 포인트로 꼽히는데, 과거 배당성향과 그룹 차원의 배당 수요를 고려할 때 연간 배당성향이 40%를 웃돌 것으로 예상한다"라며 "올해 주당배당금(DPS)은 1850원, 배당수익률은 8.2%로 전망했다. 거래대금 감소로 이익이 둔화하더라도 6% 이상의 배당수익률은 기대할 수 있다"라고 진단했다.