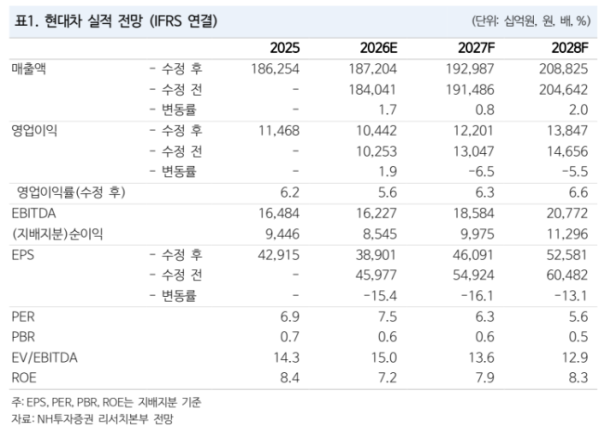
▲현대차 실적 추이 및 전망. (출처=NH투자증권)
NH투자증권이 현대차에 대해 신사업 모멘텀 공백 장기화에 따른 밸류에이션 프리미엄 축소를 반영해야 한다며, 투자의견 '매수'를 유지하고 목표주가는 54만원에서 44만원으로 18.5% 하향했다.
30일 하늘 NH투자증권 연구원에 따르면 "신사업 설비 투자 규모 확정 및 외부고객사 확보 이후에야 멀티플 회복을 기대할 수 있다"고 말했다.
하 연구원은 현대차 3분기 실적에 대해 매출 45조1102억원, 영업이익 2조6772억원으로 컨센서스를 상회했다고 분석했다.
글로벌 도매 판매 감소와 인센티브 증가에도 불구하고, 우호적인 환율 효과와 6400억원 규모 원가 비용 절감이 판매 감소에 따른 수익성 하락을 상쇄했다는 설명이다.
다만 4분기에는 생산 정상화와 신차 효과로 도매 판매 회복이 예상되지만, 환율 하락이 수익성에 부담 요인으로 작용할 전망이다.
이에 따라 현대차는 생산 차질에 따른 고정비 및 원자재 가격 상승 비용 증가 등을 반영해 2026년 연간 영업이익률 가이던스를 기존 6.3~7.3%에서 5.5~6.5%로 하향 조정했다.
하 연구원은 "2027년 환율 전망 하향 및 법인세율 상승에 따라 주당순이익(EPS) 전망치를 16.1% 하향 조정했다"며 "로보틱스 등 신사업 진출 발표 이후 모멘텀 공백이 장기화되고 있는 점을 반영해 비교기업 대비 부여하던 밸류에이션 프리미엄을 기존 20%에서 10%로 낮췄다"고 설명했다.