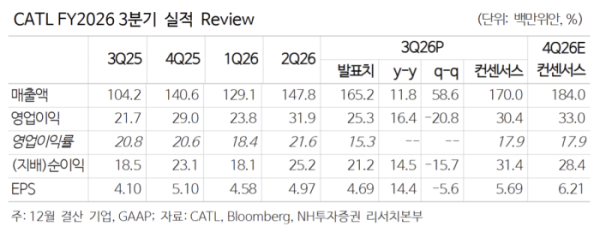
NH투자증권은 22일 중국 배터리 업체 CATL이 판매량 증가에도 불구하고 제품 가격 하락과 비용 부담으로 수익성 악화를 겪고 있다고 분석했다. 중국 전기차 업체들의 가격 인하 압박과 세제 혜택 축소, 해외 공장 초기 가동 비용이 실적에 부담으로 작용하고 있다는 설명이다. 다만 소듐이온 배터리 수주 확대와 생산능력 증설을 통해 중장기 경쟁력을 강화하고 있다고 평가했다. 투자의견과 목표주가는 제시하지 않았다.
이날 NH투자증권 ‘CATL-수익성에 대한 우려를 남기다’ 보고서에 따르면 CATL의 3분기 매출액은 전년 동기 대비 58.6% 증가한 1652억위안을 기록했다. 배터리 판매량은 260기가와트시(GWh)를 넘어 44% 증가했지만 매출액은 시장 예상치를 약 3% 밑돌았다. 영업이익은 253억위안으로 전 분기 대비 20.8% 감소했고 영업이익률은 21.6%에서 15.3%로 떨어졌다.
판매량과 수익성의 괴리가 커진 배경에는 가격 경쟁 심화가 있다. 올해 중국 전기차 평균판매가격(ASP)은 연초 대비 12% 하락했다. 완성차 업체들의 가격 인하 압박에 저부가 제품 판매 비중이 높아지면서 CATL의 매출총이익률은 시장 예상치인 22%에 못 미치는 21%를 기록했다. 여기에 부가가치세 환급률 3%포인트 인하와 소비세 2% 부활 등 인센티브 축소도 수익성을 압박했다.
연구개발(R&D) 투자 확대와 해외 공장 초기 가동 비용 역시 부담 요인으로 꼽혔다. 특히 헝가리 공장의 39GWh 규모 생산설비 가동 준비와 리튬 관련 재고평가 손실이 이익 감소에 영향을 미쳤다. CATL은 4분기 수익성도 3분기와 비슷한 수준에 머물 것으로 전망했다. 고객사와 세제 혜택 축소에 따른 비용 분담 방안을 논의하고 있지만 단기간에 수익성이 회복되기는 어려울 것으로 예상했다.
중장기 성장동력으로는 소듐이온 배터리가 주목받고 있다. CATL은 중국과 유럽에서 에너지저장장치(ESS)용 소듐이온 배터리 수주를 60GWh 이상 확보했다. 올해 하반기 중국 고객사에 제품 공급을 시작하고 2027년 상반기에는 글로벌 고객사로 공급 범위를 확대할 계획이다. 현재 40GWh 규모의 생산능력을 구축하고 있으며 추가로 160GWh 증설도 검토 중이다.
소듐이온 배터리는 리튬 대신 상대적으로 자원 확보가 용이한 나트륨을 사용하는 기술이다. CATL은 이를 활용해 배터리 원가 경쟁력을 높이고 ESS 시장에서 사업 기회를 확대한다는 구상이다. AI 데이터센터 분야에서도 전담 조직을 구성해 신규 수요를 발굴하고 있다. 전기차 중심의 사업구조를 ESS와 데이터센터 등으로 다변화하는 전략이다.
CATL의 올해 배터리 판매량은 전년 대비 40~50%, 2027년에는 20~30% 증가할 것으로 전망했다. 지난해 기준 글로벌 전기차용 배터리 시장점유율은 39.2%로 1위를 유지하고 있으며 총생산능력은 772GWh에 달한다. 미국의 중국산 배터리 규제와 유럽연합(EU)의 중국산 전기차 관세는 부담이지만 유럽 현지 생산시설 확대와 북미 고객사와의 기술 라이선스 협력으로 대응하고 있다.
주민우 NH투자증권 연구원은 “중장기 원가와 기술 혁신 노력은 순조롭게 진행되고 있다”며 “현재 밸류에이션 수준인 12개월 선행 주가수익비율(PER) 9.6배와 기업가치 대비 상각전영업이익(EV/EBITDA) 6.4배를 고려하면 단기 수익성에 대한 우려는 상당 부분 주가에 반영된 것으로 판단한다”고 분석했다.