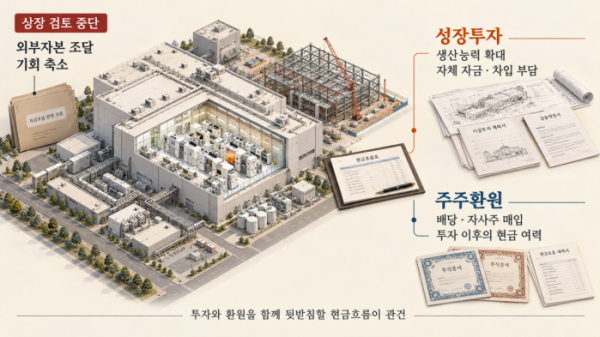
솔리다임과 에식스솔루션즈의 상장 중단을 계기로 주주보호와 성장투자를 함께 달성할 자본배분 기준이 쟁점으로 떠올랐다. 지분 희석 우려는 덜었지만 투자재원 확보와 주주환원을 어떻게 병행할지는 과제로 남았다.
27일 금융투자업계에 따르면 증권가는 솔리다임 상장 검토 중단이 SK하이닉스의 주주가치 훼손 우려를 완화했다고 평가한다. 다만 생산능력 확대와 경쟁력 강화를 위한 투자 수요가 사라진 것은 아닌 만큼 대체 자금조달 방식이 향후 기업가치에 영향을 줄 것으로 진단한다.
시장의 긍정적 반응에는 자회사 성장의 과실이 모회사 일반주주에게 충분히 돌아오지 않을 수 있다는 불신이 깔려 있다. 자회사 별도 상장으로 모회사의 지분율이 낮아지고 보유 지분가치도 제대로 인정받지 못할 수 있다는 우려다. 허재환 유진투자증권 연구원은 “SK하이닉스가 솔리다임 상장 계획 중단 후 주가가 반등한 것은 현재 우려가 자금조달과 주주가치 희석이라는 반증”이라고 분석했다.
다만 지분율 하락이 곧 경제적 손실을 뜻하는 것은 아니다. 적정 가격에 신주를 발행하면 지분을 내주는 대신 회사에 투자재원이 유입되기 때문이다. 상장 검토 중단 전에도 공모 조건과 자금 사용처가 주주 손익을 가르는 요소로 꼽혔다. 박세연 한화투자증권 연구원은 “공모가가 공정하면 신주 발행이든 구주매출이든 SK하이닉스 몫은 같다”며 “차이는 현금이 어디에 남느냐다”라고 설명했다.
공모 전 솔리다임 지분가치 1000억달러, 조달액 100억달러를 가정하면 거래 직후 SK하이닉스에 귀속되는 지분가치와 현금의 합계는 약 129조원으로 추정됐다. 신주 발행대금은 솔리다임의 투자재원이 되고, 구주매출 대금은 지배회사 NPS로 들어가 배당 등을 거쳐 모회사의 환원 재원이 되는 구조다. 이는 상장 여부만으로 주주가치의 증감을 판단하기 어렵다는 점을 보여준다. 외부에 지분을 넘기더라도 투자 성과가 기존 주주에게 돌아오면 기업가치를 높일 수 있다. 반대로 조달 가격이 낮거나 자금 사용처가 불분명하면 성장투자를 내세워도 주주 우려를 해소하기 어렵다.
상장 검토가 중단된 현재의 쟁점은 투자와 환원을 뒷받침할 현금흐름이다. 자체 자금을 투입하면 배당·자사주 매입에 쓸 여력이 줄고, 차입을 늘리면 이자 비용과 재무 부담이 커질 수 있다. 상장 중단이 장기적인 주주가치 개선으로 이어지는지는 이후의 자본배분에 달린 셈이다. 주주환원 확대 역시 투자계획과 함께 평가받을 전망이다. 당장의 배당을 늘리더라도 수익성 높은 투자 기회를 놓치면 미래 이익이 줄어들 수 있다. 반대로 투자수익이 불확실한 사업에 현금을 묶어두는 것도 주주에게 부담이다. 양현경 iM증권 연구원은 “시장은 향후 메모리 수요뿐 아니라 설비투자 규모와 현금흐름, 주주환원 이후의 투자 여력을 함께 평가할 전망”이라고 밝혔다.