현대차증권은 IPARK현대산업개발에 대해 자체 주택 부문의 빠른 회복과 외주 주택 수익성 개선에 힘입어 3분기 깜짝 실적을 기록했으며 향후 지속적인 실적 성장이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 기존 2만8000원에서 3만원으로 상향 조정했다고 26일 밝혔다.
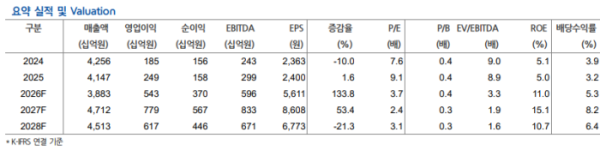
신동현 현대차증권 연구원은 "IPARK현대산업개발의 2026년 3분기 연결 기준 매출액은 1조821억원으로 전년 동기 대비 2.8% 증가하고 영업이익은 1657억원으로 127.0% 급증할 것으로 추정된다"며 "영업이익률은 15.3%를 기록해 시장 컨센서스(영업이익 1480억원)를 상회할 전망"이라고 말했다.
신동현 연구원은 "서울원 아이파크가 3분의 1 수준의 진행률을 보이며 정상적으로 매출에 기여하고 있다"며 "상대적으로 수익성이 낮은 청주 가경 7·8단지(합산 1조원) 매출이 더해져 자체 사업의 매출총이익률(GPM)이 전분기 대비 하락하는 모습을 보였으나 서울원 아이파크의 매출 규모를 고려할 때 공정이 진행됨에 따라 믹스는 다시 양호해질 것"이라고 설명했다.
신 연구원은 "하반기부터 파주운정 아이파크 등 대형 외주 사업장의 매출이 본격화되고 있고 분양을 진행 중인 천안 아이파크 3·4단지(합산 8000억원) 중 3단지가 자체사업으로 분류돼 자체 부문 매출 비중 확대에 기여할 전망"이라며 "자체와 외주 부문 모두 외형 확대 및 수익성 개선이 예상돼 실적 가시성이 여전히 높다"고 분석했다.
그는 "목표주가는 12개월 선행 주당순자산가치(BPS 5만9381원)에 기존 타깃 주가순자산비율(PBR) 0.51배를 적용해 상향 산출했다"며 "현재 주가는 12개월 선행 PBR 0.35배 수준으로 업종 평균(약 0.6배) 대비 낮고 5% 이상의 배당수익률과 분양 시장의 점진적 회복을 고려할 때 밸류에이션 매력이 충분하다"고 평가했다.