교보증권은 네오위즈에 대해 개발력과 글로벌 퍼블리싱 역량은 이미 증명됐으나 본격적인 이익 성장 재개 시점까지의 기간을 고려해 목표주가를 기존 3만5000원에서 2만7000원으로 22.9% 하향 조정하고 투자의견 '매수'를 유지한다고 21일 밝혔다.
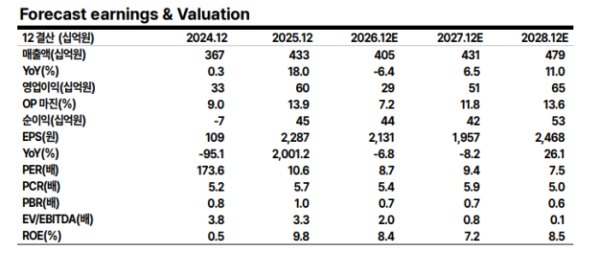
김동우 교보증권 연구원은 "네오위즈의 2026년 3분기 연결 기준 매출액은 1050억원으로 전년 동기 대비 17.6% 감소하고 영업이익은 88억원으로 66.8% 줄어들 것으로 예상된다"며 "시장 컨센서스(매출액 1075억원, 영업이익 95억원)를 소폭 하회할 전망"이라고 말했다.
김동우 연구원은 "PC 및 콘솔 게임 매출은 8월 6일 출시된 'P의 거짓: 컴플리트 에디션' 기여로 전분기 대비 12.3% 증가한 419억원을 기록할 것"이라며 "모바일 게임 매출은 '브라운더스트2'의 전분기 3주년 이벤트 기저효과에 따른 감소분을 '킹덤2' 출시 효과가 일부 상쇄하며 전분기 대비 1.0% 감소한 526억원을 기록할 전망"이라고 설명했다.
김 연구원은 "올해는 예고된 이벤트 공백기 속에서도 견조한 이익 추이를 유지하고 있다"며 "2027년부터 주요 PC 및 콘솔 퍼블리싱 신작 출시가 시작되고 자체 개발작 출시가 이어지면서 이익 성장이 재개될 것"이라고 내다봤다. 이어 "4분기에서 내년 1분기 출시가 예상되는 '안녕 서울: 이태원편'이 마무리 단계에 있으며 2027년 하반기 출시 예정인 울프아이 스튜디오(Wolfeye Studios) 신작 등도 순항 중"이라고 덧붙였다.
그는 "지난 7월 조직 개편을 통해 'P의 거짓' 총괄 제작 책임자였던 박성준 대표가 공동 대표이사 겸 신작개발그룹장을 겸임하게 되면서 개발 역량의 집중과 효율화가 기대된다"며 "2027년 예상 지배순이익(423억원)에 타깃 PER 13.9배를 적용해 목표주가를 산정했으며 신작의 게임성과 출시 일정이 구체화되는 시점부터 본격적인 비중 확대를 추천한다"고 분석했다.