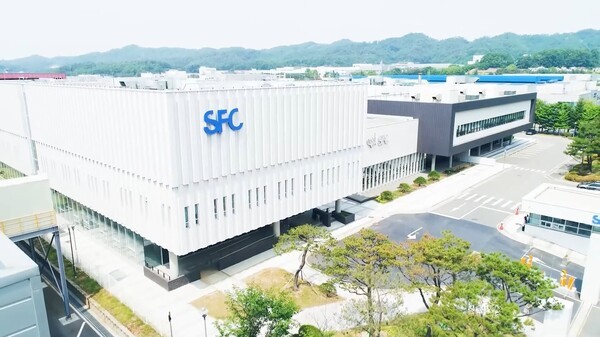
코스피 신규 상장이 7개월 넘게 끊긴 가운데 유기발광다이오드(OLED) 소재기업 에스에프씨(SFC)가 상장예비심사를 통과했다. 올해 코스피 신규 상장사가 1곳에 그치고 공모금액도 지난해 연간의 4분의 1에 못 미치는 상황에서 SFC의 상장 추진에 관심이 쏠린다. 신규 상장 희소성이 커진 가운데 최근 이익 창출력을 기관투자자들이 기업가치에 얼마나 반영할지가 공모 성패를 가를 전망이다.
19일 한국거래소 일반기업 공모현황에 따르면 올해 코스피 일반기업 공모금액은 15일 기준 4980억원으로, 지난해 연간 2조2008억원의 22.6%에 그쳤다. 2024년 연간 1조8468억원과 비교해도 27% 수준이다. 거래소 유형별 상장 통계상 코스피 일반기업 신규 상장사도 2024년 10곳, 지난해 7곳에서 올해 1곳으로 줄었다. 지난 3월 5일 상장한 케이뱅크 이후 약 7개월간 추가 신규 상장이 없었던 만큼 올해 공모금액은 전액 케이뱅크에서 발생했다.
이처럼 신규 상장이 끊긴 상황에서 SFC가 코스피 IPO 공급을 재개할 후보로 등장했다. 한국거래소는 지난 15일 SFC의 코스피 상장 예비심사를 승인했다. 7월 24일 심사를 청구한 지 약 3개월 만이다. 대표주관사는 미래에셋증권, 공동주관사는 한국투자증권이다. 예심 청구 당시 공모예정주식수는 500만주다.
다른 주요 코스피 상장 후보들의 일정도 지연되거나 내년으로 넘어가는 분위기다. 에스텍시스템은 이달 상장 예비심사 청구를 철회했고, 소노인터내셔널은 세무조사 여파로 예심 일정이 지연됐다. 지난달 예심을 청구한 무신사는 애초 내년 상반기 상장을 목표로 하고 있다. SFC가 코스피 신규 상장 공백을 메울 유력 후보로 꼽히는 배경이다.
SFC가 공모 과정에서 평가받을 핵심은 이익 창출력이다. 1998년 썬정밀화학으로 출발해 2000년 법인으로 전환한 SFC는 OLED 청색 발광소재를 주력으로 생산하며 바이오 진단·반도체 제조공정용 소재 사업도 추진하고 있다. 지난 사업연도(2025년 4월~2026년 3월) 매출은 1608억원, 영업이익은 217억원으로 영업이익률은 13.5%였다.
반면 올해 4~6월에는 매출 478억원, 영업이익 111억원으로 영업이익률이 23.2%를 기록했다. 직전 사업연도 연간 이익률보다 9.7%포인트 높고, 한 분기 영업이익이 직전 연간 실적의 51.2%에 달한다. 이 같은 이익 창출력을 지속할 수 있는지가 향후 공모가격 평가에서 중요하게 작용할 전망이다.
고객사 집중도도 공모가 산정의 변수다. 삼성디스플레이는 2025사업연도 매출의 75.5%를 차지하는 최대 고객사다. 삼성디스플레이가 출자한 투자조합은 SFC 지분 29.56%를 보유한 2대 주주이기도 하다. 주요 고객사와의 긴밀한 거래·출자 관계가 매출 기반을 뒷받침하는 동시에 특정 고객사의 발주 변화에 따른 실적 변동 가능성도 내포한 구조다.
LG화학과의 특허 분쟁도 기업가치 평가에서 고려할 요소다. SFC는 LG화학의 OLED 소재 관련 특허가 무효라고 주장했지만, 지난 5월 대법원은 특허 유효성을 인정하는 판결을 확정했다. 이와 별개로 LG화학은 SFC를 상대로 제기한 특허침해 소송에서 약 300억원 규모의 손해배상과 관련 제품의 생산·판매 금지를 요구하고 있다. 해당 청구가 받아들여질 경우 재무적 부담뿐 아니라 해당 제품의 영업에도 영향이 발생할 수 있다.
시장에서 SFC 기업가치는 1조원 안팎으로 거론된다. 한 공모업계 관계자는 “코스피 IPO 공급이 크게 줄어든 상황에서 SFC는 기관투자자들의 관심을 받을 만한 후보”라며 “공모 흥행을 좌우할 핵심은 최근 분기의 높은 수익성을 지속할 수 있는지와 고객사 집중도, 특허소송 등 사업 위험을 반영한 공모가격의 적정성일 것”이라고 말했다.