
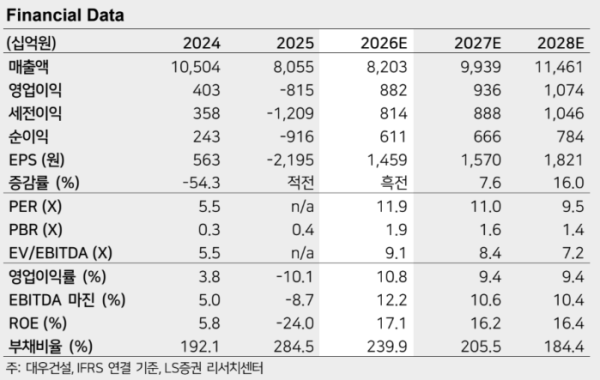
LS증권은 대우건설에 대해 투자의견 '매수'와 목표주가 2만8000원을 유지했다.
8일 김세련 LS증권 연구원은 주택과 플랜트 부문의 수익성 개선에 힘입어 대우건설의 3분기 실적이 시장 전망치(컨센서스)에 부합할 것으로 전망했다. 아울러 원전 및 액화천연가스(LNG) 등 대형 프로젝트 중심의 강력한 수주 모멘텀을 바탕으로 기업가치 재평가가 이어질 것으로 봤다.
그는 "대우건설의 2026년 3분기 매출액은 전년 동기와 유사한 1조9824억원으로 시장 전망치에 부합하고, 영업이익은 전년 동기 대비 202.2% 급증한 1710억원을 기록해 컨센서스(1649억원)를 상회·부합할 전망"이라고 했다.
김 연구원은 "지난 분기부터 본격적으로 건전한 실적 개선(턴어라운드)가 나타나고 있다"며 "주택 부문의 경우 손실 가능성이 높은 현장의 준공과 신규 현장 매출 반영으로 좋은 실적 흐름이 이어지고 있으며, 플랜트 부문 역시 신규 프로젝트의 점진적 생산량 증가(램프 업)로 장기적인 수익성 회복이 가능할 것"이라고 진단했다.
풍부한 수주 잔고와 대형 파이프라인 확보에 따른 중장기 성장성도 높게 평가했다. 김 연구원은 "대우건설의 올해 27조원이라는 공격적인 수주 가이던스에는 이미 공시된 파푸아뉴기니 LNG 가스처리시설(CPF) 우선협상대상자 선정 및 모잠비크 LNG 낙찰의향서 수령 외에도 가덕도 신공항, 체코 두코바니 원전, 나이지리아 비료 등 굵직한 프로젝트들이 포함되어 있다"고 설명했다.
이어 "일부 프로젝트의 수주 시점이 해를 넘어갈 가능성도 있으나, 이미 확보된 수주를 고려할 때 올해가 역사적 고점 수준의 수주로 마무리될 것은 분명하겠다"고 강조했다.
김 연구원은 "올해 집중된 수주 성과와 에너지 시장 확대에 따라 (대우건설에 대한) 구조적인 기업가치 재평가(리레이팅)가 지속될 것"이라고 내다봤다.