
다올투자증권이 아모레퍼시픽에 대해 마케팅 비용 선집행 영향으로 3분기 수익성은 다소 정체되겠으나 미주와 국내를 중심으로 한 외형 성장은 지속될 것이라며, 투자의견 '매수'와 목표주가 18만원을 각각 유지했다.
6일 박종현 다올투자증권 연구원은 "올해 3분기 아모레퍼시픽의 영업이익은 1082억원으로 시장 전망치를 하회할 것"이라며 "빅딜데이 마케팅 비용 선집행과 유럽·중동·아프리카(EMEA) 둔화로 마진은 정체되겠으나 미주와 국내 시장의 성장은 지속될 것"이라고 밝혔다.
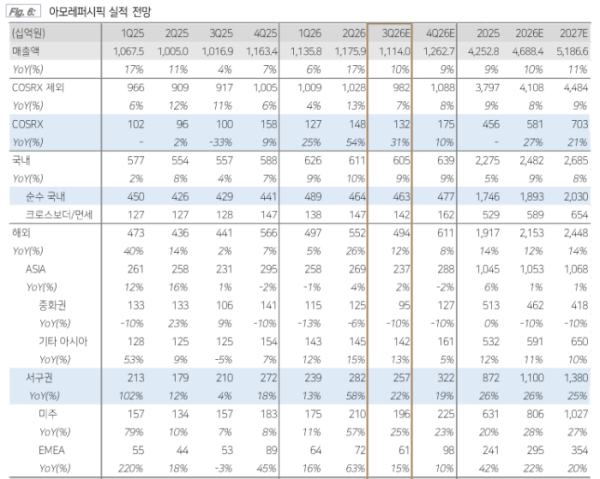
다올투자증권은 아모레퍼시픽 3분기 매출이 전년 동기 대비 9.6% 증가한 1조1140억원, 영업이익은 17.8% 늘어난 1082억원으로 시장 전망치를 밑돌 것으로 추정했다.
박 연구원은 "아마존 빅딜데이를 앞두고 아모레퍼시픽 본업과 코스알엑스(COSRX) 인플루언서 시딩 등 마케팅비를 3분기에 선제적으로 집행함에 따라 단기적인 수익성 개선 폭은 제한적일 것"이라고 설명했다.
부문별로 보면 국내 매출은 전년 대비 성장한 6053억원으로 온라인·멀티브랜드숍(MBS)·면세 채널이 성장을 견인할 것으로 분석됐다. 해외 매출은 4937억원으로 추정했다. 미주 지역은 전년 동기 대비 25% 늘어나며 성장세를 이어갈 전망이다.
다만 6월로 앞당겨진 아마존 프라임데이 효과가 2분기에 선반영된 역기저 효과로 인해 전 분기 대비로는 7% 감소할 것으로 예상됐다. 북미 영업이익률(OPM) 역시 행사 비용 선반영 여파로 7% 수준까지 하락할 것으로 봤다.
EMEA는 코스알엑스 편입 기저 효과로 전년 동기 대비 14% 증가할 것으로 내다봤다. 중화권은 전년 대비 10% 감소하겠으나, 설화수 오프라인 매장 구조조정이 마무리 국면에 진입하고 있는 것으로 평가했다.
박 연구원은 "올해 3분기 미국 틱톡 매장 합산 총거래액은 코스알엑스·일리윤·라네즈를 합쳐 563만달러를 기록했다"며 "이 가운데 코스알엑스가 73%를 차지했으나, 9월 총거래액은 128만달러로 전월 대비 다소 둔화했다"고 말했다.
이어 "코스알엑스는 판매 전환 효율은 양호하지만, 오가닉 재생 비중이 8% 수준으로 낮아 유료 마케팅 의존도가 다소 높은 편"이라고 짚었다.
다만 4분기부터는 가파른 실적 반등을 전망했다. 다올투자증권은 아모레퍼시픽 4분기 매출을 전년 동기 대비 9% 증가한 1조2627억원, 영업이익은 162% 급증한 1377억원으로 추정했다. 2026년 연간 매출액은 전년 대비 10% 늘어난 4조6884억원, 영업이익은 46% 증가한 4899억원에 달할 것으로 내다봤다.
박 연구원은 "빅딜데이 관련 마케팅 비용 집행이 10월 초까지 이어지겠으나, 지난해 희망퇴직에 따른 기저효과가 더해지며 4분기 증익 폭 확대를 기대할 수 있을 것"이라고 덧붙였다.