
NH투자증권은 원익IPS에 대해 주요 고객사의 미국 파운드리 공사 재개와 메모리 신규 라인 및 세대 전환 투자가 가시화되며 본격적인 수혜를 입을 것이라며 투자의견 '매수'와 목표주가 16만7000원을 각각 유지한다고 30일 밝혔다.
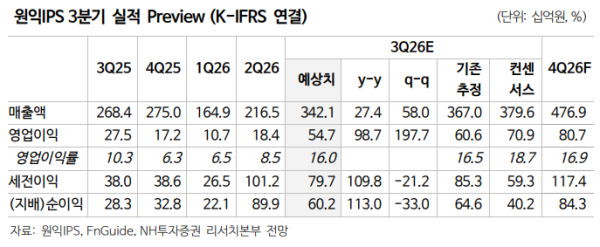
류영호 NH투자증권 연구원은 "원익IPS의 2026년 3분기 연결 기준 매출액은 3421억원으로 전년 동기 대비 27.4% 증가하고 영업이익은 547억원으로 98.7% 늘어날 것으로 전망된다"며 "해외 장비 매출인식 지연 영향으로 시장 예상치(영업이익 709억원)를 다소 하회할 것"이라고 말했다.
류영호 연구원은 "3분기 지연된 매출은 4분기에 반영될 것으로 예상돼 연간 실적 전망은 유지한다"며 "2026년 연간 매출액은 1조2003억원으로 전년 대비 31.9% 증가하고 연간 영업이익은 1645억원으로 122.9% 늘어날 것"이라고 설명했다.
류 연구원은 "2분기 말 기준 수주잔고는 6346억원으로 전년 동기 대비 220% 급증했다"며 "올해 대부분의 메모리 업체들이 시설투자와 업그레이드에 집중하고 있으나 2027년부터는 신규 팹(Fab) 오픈과 함께 장비 반입이 본격화될 예정"이라고 분석했다. 이어 "기존 예상보다 일정이 앞당겨지고 있어 실적 업사이드 가능성이 높다"고 덧붙였다.
그는 "인공지능(AI) 투자가 하이퍼스케일러에서 기업 및 국가 단위로 확대되며 메모리 신규 투자 필요성이 재확인되고 있다"며 "피크아웃 우려에 따른 주가 조정으로 과거 글로벌 장비 업체 대비 높았던 프리미엄 부담이 해소돼 매력적인 밸류에이션 구간에 진입했다"고 평가했다.