
전동화·SW 투자에 중국발 공급 확대가 원인
판매 회복만으론 한계…생산 유연성 중요
글로벌 완성차 업체들이 판매량 확대에도 수익성 악화 벽에 부딪치며 고민이 커지고 있다. 전기차 전환 과정에서 내연기관차와 하이브리드차(HEV), 전기차(BEV)를 동시에 운영해야 하는 부담에 소프트웨어(SW)·AI 투자, 중국 업체와의 경쟁, 관세 등 통상환경 변화까지 겹친 영향이다.
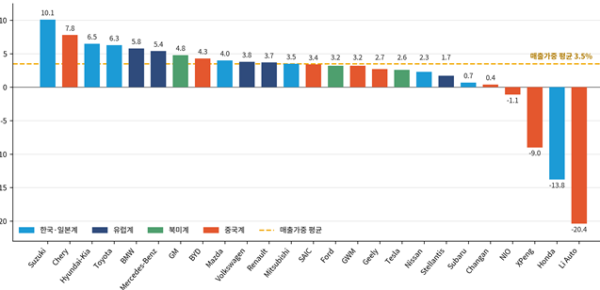
29일 한국자동차연구원의 ‘완성차 업계의 수익성 변화와 그 시사점’ 산업분석 보고서에 따르면 독일 자동차경영연구소(CAM)가 분석한 글로벌 완성차 업체 25곳의 올해 상반기 매출은 전년 동기 대비 1.0% 감소했다. 같은 기간 이자·법인세 차감 전 이익(EBIT)은 16.3% 줄었다.
평균 EBIT 마진은 4.4%에서 3.5%로 하락했고 차량 한 대당 EBIT도 1199유로에서 1027유로로 14.3% 감소했다.
수익성 악화는 지난해부터 두드러졌다. 글로벌 회계·컨설팅 기업 EY(언스트앤영)가 주요 완성차 업체 19곳의 지난해 실적을 분석한 결과 매출은 전년보다 0.6% 증가했지만 EBIT은 1430억유로에서 590억유로로 59% 급감했다. EBIT 마진도 6.7%에서 2.8%로 떨어졌다.
2021년부터 2023년까지는 차량용 반도체 공급난으로 완성차 업체의 할인 판매가 줄고 고가·고수익 차종 중심으로 생산이 이뤄지면서 수익성이 높아졌다. 이후 이 같은 효과가 사라지면서 수익성이 낮아졌지만 지난해에는 글로벌 판매와 생산이 늘었음에도 대다수 업체의 영업이익률이 크게 하락한 것으로 나타났다.
한국자동차연구원은 전동화 전환 과정에서 발생하는 비용을 주요 원인 중 하나로 꼽았다. 지역별 전기차 수요와 규제가 달라지면서 완성차 업체들은 내연기관차와 HEV 사업을 유지하는 동시에 전기차 플랫폼과 배터리, 생산설비에도 투자해야 한다. 전환 기간이 길어질수록 복수의 개발·생산체계를 유지하는 데 필요한 비용도 늘어난다.
SW와 AI 투자 부담도 커지고 있다. 첨단운전자보조시스템(ADAS)과 자율주행, 소프트웨어 중심 자동차(SDV) 등으로 경쟁 영역이 확대됐지만 관련 투자가 수익으로 연결되기까지는 시간이 필요하다. 차량 판매 이후에도 SW 업데이트와 사이버보안, 클라우드·데이터 운영 등에 지속적인 비용이 발생한다.
중국 완성차 업체의 해외 진출 확대와 통상환경 변화도 수익성을 압박하고 있다. 중국 업체들이 유럽 등 주요 시장에서 판매를 확대하는 동시에 현지 생산 기반까지 구축하면서 경쟁이 심화하고 있다. 미국을 비롯한 주요 시장의 관세와 현지 조달 요건 강화도 완성차 업체의 생산·조달체계 재편을 요구하고 있다.
업체별 격차도 커지고 있다. 스텔란티스와 포드는 지난해 전동화·제품 전략을 수정하면서 기존 투자와 사업계획을 재평가해 손상·재편 비용을 반영했다. 테슬라는 영업이익률이 2024년 7.2%에서 지난해 4.6%로 떨어진 가운데 연구개발(R&D) 비용은 약 41% 증가했다.
향후 수익성 회복에는 판매량뿐 아니라 생산 유연성과 투자 효율성이 중요해질 것으로 분석됐다. 내연기관차와 HEV, 전기차 수요 변화에 맞춰 하나의 생산시설에서 여러 파워트레인을 생산할 수 있는 체계를 구축해 설비 활용도를 높이는 방식이다.
한국자동차연구원은 “향후에는 과거 수준으로의 수익성 회복 자체보다 기존 사업의 수익성을 바탕으로 미래 투자를 지속하고, 이를 실제 판매와 이익으로 연결하는 실행력이 관건이 될 전망”이라고 분석했다.