
에코프로 그룹 주가의 본격적인 반등을 이끌 핵심 변수는 전고체 배터리 등 차세대 기술보다 하반기 신규 양극재 수주가 될 것이라는 분석이 나왔다.
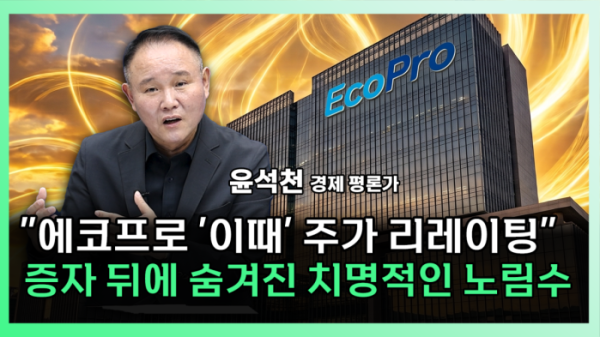
윤석천 경제평론가는 17일 공개된 유튜브 채널 이투데이TV ‘찐코노미’(연출 이은지)에 출연해 최근 에코프로 그룹을 둘러싼 유상증자와 니켈 투자, 전고체 배터리 사업 등을 진단하며 “에코프로와 에코프로비엠에 지금 가장 시급한 과제는 수주”라고 짚었다.
최근 시장의 우려를 키웠던 에코프로비엠의 약 8900억 원 규모 유상증자는 주가에 미치는 단기 악재로서 영향이 사실상 마무리 단계에 접어들었다고 봤다. 발표 초기에는 주주가치 희석 우려가 부각되면서 주가가 약세를 보였지만 금융감독원의 제동 이후 규모를 조정하고 투자 필요성을 소명해 증자가 확정된 만큼 불확실성이 상당 부분 해소됐다는 분석이다.
윤 평론가는 “오히려 금융당국의 제동으로 유상증자가 무산됐다면 그룹 전체에는 더 큰 타격이 됐을 것”이라며 “인도네시아 니켈 제련소 지분 투자는 20% 안팎의 투자 수익률과 원가 절감 효과를 거두고 미국 인플레이션감축법(IRA)과 유럽의 공급망 규제에 선제적으로 대응하기 위해 반드시 거쳐야 할 과정”이라고 평가했다.
다만 니켈 밸류체인 구축만으로 주가의 본격적인 상승을 기대하기는 어렵다고 진단했다. 현재 삼원계 양극재 시장에서 국내외 업체 간 가격 경쟁이 격화된 데다 과거 대규모 수주 이후 시장의 방향을 바꿀 만한 신규 계약이 부족하기 때문이다.
그는 “삼성SDI와 SK온 등 기존의 한정된 고객사 풀에서 벗어나 유럽 시장을 비롯한 새로운 글로벌 완성차와 배터리 고객사를 최소 한두 곳 이상 확보해야 한다”며 “하반기 중 추가 수주가 서너 건가량 가시화돼야 비로소 주가가 본격적인 상승 궤도에 오를 수 있다”고 분석했다.
신규 수주가 확보된 이후에는 니켈 밸류체인 투자를 통한 원가 절감이 실적 개선으로 이어지는지가 중요하다고 봤다. 수주 확대에 따른 외형 성장과 원재료 비용 절감이 맞물려야 에코프로 그룹의 실적 개선과 주가 상승이 함께 이어지는 선순환 구조를 만들 수 있다는 설명이다.
최근 시장에서 기대가 커지고 있는 전고체 배터리는 단기적인 주가 반등 요인보다는 중장기 재평가 변수로 제시했다. 윤 평론가는 에코프로 그룹이 파일럿 라인을 통해 황화물계 고체전해질과 전고체용 양극재를 개발하고 있는 만큼 향후 삼성SDI의 전고체 배터리 공급망에 진입할 가능성을 주목했다.
다만 그는 “2027년 양산 일정을 고려하면 단순히 기술을 개발하거나 파일럿 테스트를 진행하는 데 그쳐서는 안 된다”며 “실제 상업 생산 라인으로 연결되는 대규모 양산 수주 계약을 체결해 퍼스트무버로서의 입지를 증명해야 시장의 본격적인 주가 재평가를 이끌어낼 수 있다”고 전망했다.
결국 에코프로 그룹의 단기 주가를 좌우할 변수는 전고체 배터리에 대한 기대보다 실제 양극재 수주 성과라는 분석이다. 하반기 신규 고객사를 얼마나 확보하느냐와 이후 니켈 밸류체인을 통한 원가 절감 효과가 실적에 얼마나 반영되는지가 향후 주가 흐름의 분수령이 될 전망이다.