NH투자증권은 18일 달바글로벌에 대해 투자의견 ‘매수’와 목표주가 30만원을 유지했다. 러시아 리테일러의 재발주와 국내 재고 부족 해소, 해외 아마존 매출 확대 등을 고려하면 최근 주가 하락은 저가 매수 구간이라고 평가했다.
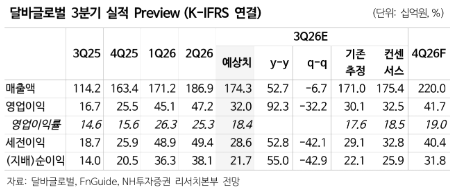
달바글로벌의 3분기 연결 매출액은 1743억원으로 전년 동기 대비 52.7% 증가할 전망이다. 영업이익은 320억원으로 92.3% 늘어 시장 컨센서스 325억원에 부합할 것으로 예상됐다. 영업이익률은 18.4%로 추정됐다.
정지윤 NH투자증권 연구원은 "해외 시장의 성장세가 실적을 이끌 것"이라며 "3분기 북미 매출은 330억원으로 전년 대비 87%, 유럽은 195억원으로 215%, 일본은 331억원으로 80% 증가하고 아세안과 중화권도 각각 49%, 164% 성장할 것으로 추정된다"라고 전했다.
이어 "상반기 부진했던 러시아도 회복이 예상되며 최근 현지 리테일러 골드애플의 발주가 다시 유입되면서 3~4분기에 약 200억원의 매출이 인식될 것으로 전망됐다"라며 "국내에서는 7월 말 용기 부족 문제가 해소돼 4분기로 갈수록 매출이 안정화될 것"이라고 밝혔다.
북미와 유럽, 일본은 아마존에서 평상시 매출 체력이 높아져 대형 할인행사 없이도 전분기와 비슷한 수준의 매출을 유지할 것으로 예상됐다. 아세안과 중화권에서는 현지 인플루언서(KOL) 기반 판촉을 확대해 외형 성장을 이어갈 계획이다.
원화 강세에 따른 수익성 부담은 제한적이라는 평가다. 해외 광고·판촉비와 운반비, 수수료 등이 현지 통화로 발생해 자연스럽게 환율 변동을 상쇄하는 구조이기 때문이다. 정 연구원은 연평균 환율이 5% 하락할 경우 영업이익률 영향이 약 0.5%포인트 수준에 그칠 것으로 추정했다.
올해 매출액은 7525억원으로 전년 대비 44.8%, 영업이익은 1661억원으로 63.7% 증가할 전망이다. 내년에는 매출액 9440억원, 영업이익 2145억원으로 각각 25.5%, 29.1% 늘어날 것으로 예상됐다.