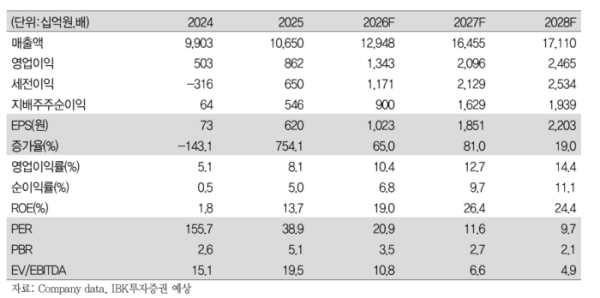
IBK투자증권은 삼성중공업에 대해 투자의견 '매수'와 목표주가 3만7000원을 제시하며 분석(커버리지)을 신규 개시했다.
15일 장성호 IBK투자증권 연구원은 삼성중공업이 액화천연가스(LNG)운반선과 부유식 액화천연가스 생산·저장·하역 설비(FLNG)를 모두 건조하는 독보적인 사업 포트폴리오를 바탕으로 LNG 업황의 위험 분산(헤지) 효과를 누릴 수 있다고 진단했다.
그는 "삼성중공업 매수를 추천하는 이유는 LNG운반선과 FLNG를 모두 건조해 사업 포트폴리오의 안정성이 높기 때문"이라며 "두 사업은 LNG 밸류체인에 속하지만, 투자 주기(사이클)가 달라 LNG 업황의 위험을 분산(헤지)하는 효과를 기대할 수 있다"고 했다. 그러면서 이러한 위험 분산 효과는 FLNG 건조에 독보적인 역량을 가진 삼성중공업만이 누릴 수 있는 장점이라고 평가했다.
LNG운반선의 발주 모멘텀은 2030년 건조 공간(도크)부터 본격화될 것으로 전망했다. 장 연구원은 "미국을 중심으로 LNG 액화공장(플랜트)의 대규모 증설이 예정되어 있어 내년부터 영업이 본격적으로 진행되는 2030년 도크부터 LNG운반선의 강한 발주가 예상된다"며 "2031년 세계 LNG 생산능력은 2025년 대비 54.2% 증가한 8억2000만톤(t) 규모에 이를 것으로 전망되는데, 이 중 44.2%가 미국에서의 증설"이라고 설명했다.
이어 "미국은 주요 LNG 수출국 중 아시아까지의 거리가 가장 멀어 같은 용량의 설비라도 더 많은 LNG운반선을 필요로 한다"며 "단기적으로는 LNG운반선 공급 과잉 우려가 있으나, 이는 연료 효율이 낮은 구형 선박의 해체를 가속화하는 계기가 될 수 있어 수급 균형이 전환되는 시점을 2030년으로 전망한다"고 진단했다.
FLNG 시장에서 삼성중공업의 독점적 입지와 발주 지속성도 긍정적으로 평가했다. 장 연구원은 "아시아 신흥국을 중심으로 세계 LNG 수요가 지속해서 증가하고 FLNG 사업의 투자 비용이 육상 플랜트 수준으로 하락함에 따라 향후 FLNG 발주는 꾸준히 이어질 것"이라며 "FLNG 사업이 확대되면 수혜는 삼성중공업에 집중될 가능성이 크다"고 제시했다.
장 연구원은 "삼성중공업은 세계 FLNG 신규 건조 발주 11건 중 7건을 수주하며 독보적인 건조 이력을 보유하고 있고, 특히 300만t 이상의 대형 FLNG 신규 건조는 삼성중공업이 유일하다"며 "현재 3기의 FLNG를 동시에 건조하고 있으며, 델핀(Delfin) 2호기, 크시 리심스(Ksi Lisims) 사업에 대한 협의가 진행 중인 것으로 파악된다"고 했다.