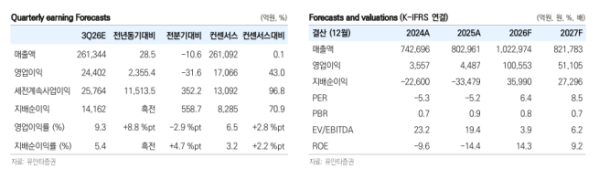
유안타증권은 15일 SK이노베이션에 대해 올해 연간 영업이익 10조원 달성이 가능할 것으로 전망하며, 투자의견 '매수'를 유지하고 목표주가를 기존 17만원에서 20만원으로 17.6% 상향 조정했다. SK이노베이션의 전 거래일 종가는 13만3900원이다.
황규원 유안타증권 연구원은 SK이노베이션의 올해 연간 실적을 매출액 102조2974억원, 영업이익 10조553억원(영업이익률 9.8%), 지배주주 순이익 3조5990억원으로 추정했다. 황 연구원은 글로벌 공급망의 ‘3중 쓰나미’ 효과로 인한 정유업황 호조를 실적 급증의 주요 원인으로 꼽았다. 그는 "이란 전쟁 지연에 따른 원유 공급 차질과 중동 석유화학 설비 파손 후 재가동 지연, 러시아·우크라이나 전쟁 여파로 인한 에너지 설비 파손 등이 겹치며 글로벌 수급 차질이 14% 수준에 달하고 있다"고 분석했다.
사업 부문별 영업이익은 정유 부문이 전년 대비 대폭 늘어난 6조2000억원, 윤활유 부문이 2조 2000억원, E&S 부문이 9544억원을 기록할 것으로 관측됐다. 배터리 부문은 964억원의 영업손실을 기록하겠으나 전년 9235억원 손실에서 적자 폭을 크게 줄일 것으로 예상됐다.
실적 호조와 맞물려 진행 중인 사업 구조조정 효과도 본격화될 것으로 내다봤다. 4분기 중에는 도시가스 계열사인 SK시티가스홀딩스를 글로벌 사모펀드 KKR에 매각해 과거 발행했던 3조2000억원 규모의 상환전환우선주(RCPS) 상환 부담을 해소할 예정이다. 내년에는 정부 주도의 석화 구조조정에 따라 화학 자회사인 SK지오센트릭의 에틸렌(NCC) 66만톤 설비 가동 중단(Box-up) 또는 폐쇄도 추진된다. 황 연구원은 이같은 구조조정으로 인한 기업가치 축소 우려보다 정유·윤활유 실적 개선 폭이 훨씬 크다고 진단했다.
이에 힘입어 회사의 재무 건전성 또한 가파르게 개선될 전망이다. SK이노베이션의 영업활동을 통한 잉여현금 창출 규모는 올해 4조5000억원, 내년 1조5000억원으로 추산돼 5년 만에 흑자 전환이 확실시되고 있다. 이에 따라 연결 순차입금은 2024년 29조원에서 2025년 24조원, 2026년 20조원, 2027년 18조원 수준까지 줄어들 것으로 예상된다.