iM증권이 삼성증권에 대해 별도 자기자본 8조원 초과에 따른 주주환원 확대가 기대되고 업종 내 불확실성도 가장 낮다며, 투자의견 '매수'를 유지하고 목표주가는 9만9000원으로 유지했다.
20일 설용진 iM증권 연구원은 "삼성증권은 종합투자계좌(IMA) 신청 요건인 자기자본 8조원을 초과할 경우 기존 35%인 배당성향을 50%까지 확대하겠다는 목표를 제시했다"며 "올해 견조한 이익 증가를 바탕으로 별도 자기자본이 8조원을 넘어선 만큼 올해부터 전반적인 배당성향 확대를 기대할 수 있을 것"이라고 말했다.
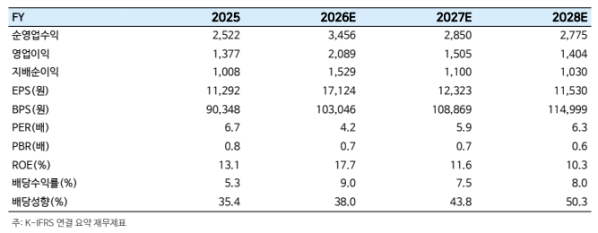
iM증권에 따르면 삼성증권 별도 기준 자본총계는 지난해 7조6450억원에서 올해 8조6860억원으로 늘어날 전망이다. 이에 따라 배당성향도 지난해 35.4%에서 올해 38.0%, 내년 43.8%, 2028년 50.3%로 단계적 상향이 예상된다. 보통주 기준 주당배당금(DPS)은 △올해 6500원(배당수익률 9.0%) △내년 5400원(7.5%) △2028년 5800원(8.0%)으로 추정됐다.
수익 구조와 리스크 관리 측면에서도 긍정적인 평가를 내놨다. 설 연구원은 "순영업수익 내 브로커리지 수수료 손익 비중이 높아 최근 거래대금 위축 추세는 다소 부담 요인"이라면서도 "고액자산가 중심의 견조한 고객 기반을 감안하면 전반적으로 높은 이익 안정성을 기대할 수 있다"고 분석했다.
이어 "보수적인 리스크 관리 영향으로 운용손익 변동성이 낮고, 경쟁사와 달리 과징금 부담도 리니언시(자진신고자 감면제도) 적용 등을 통해 경감될 전망"이라며 "전반적인 불확실성이 증권 업종 내에서 가장 낮다"고 판단했다.
내년 실적은 거래대금 감소 여파로 다소 둔화되겠지만 방어력은 양호할 것으로 내다봤다. iM증권이 추정한 삼성증권의 내년 연결 기준 순영업수익은 2조8500억원, 영업이익은 1조5050억원, 지배순이익은 1조1000억원이다.
설 연구원은 "거래대금 하락에 따른 이익 둔화는 불가피하지만 주식 프랍(자기매매) 등 운용 관련 기저효과가 크지 않아 상대적으로 견조한 실적을 이어갈 것"이라며 "배당성향 확대에 기반한 DPS 방어도 기대할 수 있다"고 덧붙였다.