자본구조 재편ㆍ고배당 속 본업 적자 전환…사측 “비용 효율화·차입금 정상 연장”
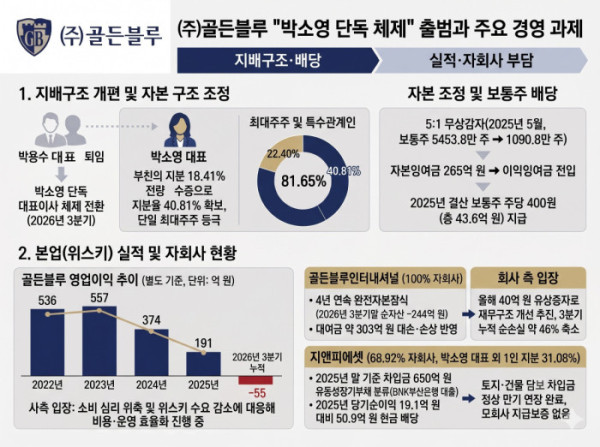
국내 위스키 전문기업 골든블루가 오너 2세 박소영 대표이사의 단독 경영 체제를 본격화하며 후계 구도를 매듭지었다. 지분 증여와 무상감자, 자회사 고배당 기조를 거치며 지배력을 공고히 했지만, 본업의 급격한 실적 둔화와 종속회사의 재무 부실이라는 복합 과제가 동시에 수면 위로 떠올랐다.
19일 금융감독원 전자공시시스템에 따르면 골든블루는 올해 3분기보고서 기준 박소영 단독 대표이사 체제로 전환했다. 2024년 2월 각자대표이사로 선임되며 경영 전면에 나선 지 2년 9개월 만이다.
지난해 2월 12일 부친 박용수 회장이 보유 주식 전량(1003만9000주, 지분율 18.41%)을 박 대표에게 증여하면서 박 대표의 지분율은 기존 22.40%에서 40.81%로 뛰었다. 장녀 박동영 씨(22.40%)와 동일한 지분 구조에서 부친 지분을 단독 수증하며 단일 최대주주 지위를 확고히 한 것이다(최대주주 및 특수관계인 합계 지분율 81.65%ㆍ단수 차이). 이어 올해 3월 정기주주총회에서 오랜 기간 회사를 이끌어온 최용석 부회장(사내이사)이 임기 만료로 퇴임하고, 박용수 회장도 대표이사직에서 물러나면서 오너 2세 중심의 친정 체제가 자리 잡았다.
골든블루 관계자는 “박용수 회장은 건강상의 사유로 대표이사직에서 물러났으며 현재 경영에는 관여하지 않고 있다”며 “박소영 대표가 그간 각자대표 체제에서 회사 경영 전반을 맡아온 만큼 이번 변화는 기존 체제를 이어가면서 의사결정 구조를 일원화한 것”이라고 설명했다. 이어 “장녀 박동영 씨는 현재 당사 및 계열사 경영에 참여하고 있지 않다”고 덧붙였다.
지배구조 재편 과정에서는 자본 구조 조정과 배당 재원 확충이 뒤따랐다. 골든블루는 박 회장의 지분 증여 이틀 뒤인 지난해 2월 14일 이사회에서 보통주 5주를 동일 액면가(500원) 1주로 병합하는 80% 비율의 무상감자를 결의했다. 감자 단행으로 보통주 발행주식수는 5453만8268주에서 1090만7653주로 줄었고, 총 자본금(종류주 자본금 29억5000만원 포함)은 302억원에서 84억원으로 축소됐다. 회사는 감자차익(218억원) 등을 활용해 자본잉여금 265억원을 이익잉여금으로 전입시켜 배당가능이익을 늘린 뒤, 2025년 결산 배당금으로 주당 400원(액면배당률 80%)을 책정해 보통주 기준 총 43억6300만원을 지급했다. 주식병합으로 발행주식수가 5분의 1로 줄면서 전년(주당 120원ㆍ배당 총액 약 65억4500만원) 대비 배당 총액은 감소했으나, 감자 이후에도 액면가 대비 80%에 달하는 고율 배당을 유지한 셈이다.
박 대표와 모친이 개인 지분을 보유한 종속회사에서도 고배당 기조가 나타났다. 2024년 1월 설립된 부동산 임대업 자회사 지앤피에셋은 골든블루(68.9%) 외에 박소영 대표(21.6%)와 모친 김혜자 씨(9.5%)가 개인 지분 31.1%를 보유하고 있으며, 박동영 씨는 지분이 없다. 지앤피에셋은 지난해 당기순이익 19억원을 기록한 가운데 2024년 결산 연차배당(27억7500만원)과 2025년 중간배당(23억1250만원)을 합쳐 순이익의 2.66배에 달하는 50억8750만원을 현금 배당했다. 지분율에 따라 오너 일가 개인 몫으로 유입된 배당금은 15억8125만원이다.
문제는 박소영 단독 체제 출범과 맞물려 골든블루 본업의 수익성이 가파르게 꺾이고 있다는 점이다. K위스키 열풍이 정점을 찍었던 2022년 연결 기준 매출액 2323억원, 영업이익 513억원을 기록했던 골든블루는 2023년(영업이익 499억원), 2024년(339억원)을 거쳐 지난해 연결 매출 1687억원, 영업이익 216억원으로 3년 만에 영업이익이 57.9% 급감했다. 별도 기준 영업이익 역시 2022년 536억원에서 2023년 557억원, 2024년 374억원, 지난해 191억원으로 축소된 데 이어 단독 대표 체제 원년인 올해 들어 적자 전환했다. 일반기업회계기준에 따라 별도 기준으로만 공시된 올해 3분기 누적 매출액은 612억원으로 전년 동기(839억원) 대비 27.0% 감소했다. 같은 기간 누적 영업손실은 55억원으로 전년 동기(영업이익 25억원) 대비 적자 전환했고, 당기순손실은 41억원으로 적자 폭이 확대됐다.
골든블루 측은 실적 부진 배경에 대해 “소비 심리 위축과 유흥ㆍ회식 문화 변화에 따른 국내 위스키 시장 전반의 수요 감소 영향”이라며 “판매관리비 등 비용 절감을 위한 효율화를 다각적으로 진행하고 있으며 생산원가와 운영 전반의 효율성 제고에도 힘쓰고 있다”고 밝혔다.
종속회사들의 재무 부담도 단독 경영 체제의 시험대다. 주류 수입 및 판매를 맡는 100% 자회사 골든블루인터내셔널은 순자산가액이 2023년 말 -147억원에서 올해 3분기 말 -244억원으로 4개 연도 연속 완전자본잠식 상태를 벗어나지 못하고 있다. 모회사 골든블루가 대여한 장기대여금 원금 379억원(연 4.6%) 가운데 올해 3분기 말 기준 대손충당금(244억3000만원)과 손상차손누계액(58억6000만원)으로 반영된 규모만 약 303억원(79.9%)에 달한다. 올해 5월에는 40억원 규모 유상증자에 참여해 자금을 수혈했으며, 기존 장기대여금 대손충당금(266억7000만→244억3000만원)에서 대체된 과거 누적 결손분(22억5000만원)과 자회사의 올해 3분기 누적 당기순손실에 따른 지분법평가손실(17억5000만원)이 반영되면서 투자주식 장부가액은 0원으로 인식됐다.
이에 대해 골든블루 관계자는 “올해 골든블루인터내셔널에 40억원의 유상증자를 실시해 자회사 재무구조 개선을 추진했다”며 “3분기 누적 순손실도 17억5000만원으로 전년 동기 대비 약 46% 축소됐다”고 했다.
부동산 자회사 지앤피에셋 역시 대규모 차입금을 안고 있다. 총자산 1152억원, 부채총계 802억원(부채비율 228.7%) 규모인 지앤피에셋은 BNK부산은행에서 조달한 일반자금대출 650억원(연 3.75%)이 지난해 말 감사보고서 기준 1년 이내 만기 도래하는 유동성장기부채로 재분류되며 차환 부담 우려가 제기됐다.
회사 측은 “지앤피에셋의 BNK부산은행 차입금은 만기 연장돼 정상적으로 유지되고 있으며 지앤피에셋 보유 토지ㆍ건물을 담보로 한 차입금”이라며 “이 과정에서 당사의 지급보증이나 추가 자금 지원은 없었다”고 밝혔다.
골든블루 모회사 별도 기준으로는 차입금 없는 무차입 경영을 유지하면서 매출채권 회수를 통해 현금 및 현금성자산을 302억원까지 늘리며 유동성 방어에 나선 상태다. 다만 주류 소비 둔화와 위스키 시장 위축 속에서 실적 반등의 돌파구를 마련하고, 자회사 자본잠식 해소와 수익성 정상화를 이뤄내야만 박소영 단독 체제의 경영 리더십이 시장의 신뢰를 얻을 수 있을 거로 보인다.