창신·양쯔 증설에도 장비 수입 12%↓
中 양산 검증 확대…韓 소부장 수주 기회
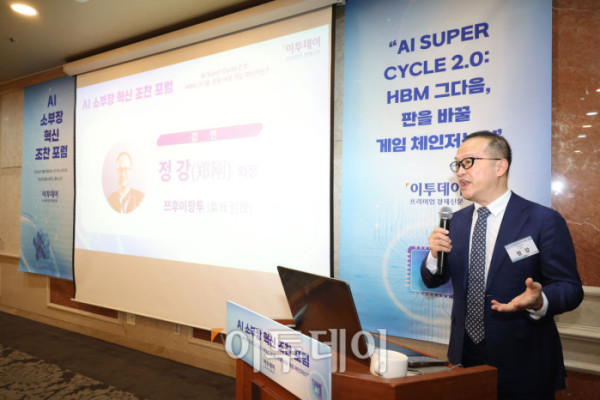
중국 반도체 장비업계에 자금이 몰리고 메모리 증설이 이어지면서 중국산 장비의 양산 검증이 활발해지고 있다. 한국 소재·부품·장비(소부장) 기업에는 중국 업체의 추격이 부담인 동시에 현지 증설은 새 수주 기회가 될 수 있다.
정강(Zheng Gang) 상하이 쯔후이창투 이사회 의장은 19일 서울 영등포구 켄싱턴호텔 여의도에서 열린 이투데이 ‘AI 소부장 혁신 조찬포럼’ 행사에서 중국을 “한국의 최대 경쟁자인 동시에 가장 큰 성장 시장”이라고 평가했다.
발표 자료에 따르면 2024년 세계 반도체 장비 매출에서 중국이 차지한 비중은 42%였다. 세계 최대 장비 구매국인 중국에서 현지 업체의 입지도 커지고 있다. 중국 웨이퍼 제조장비 시장의 자국 업체 점유율은 2017년 4%에서 2024년 16%, 지난해 21%로 높아졌다.
중국의 국가 반도체 투자기금인 ‘빅펀드’는 장비와 소재로 투자 범위를 넓히고 있다. 1기 당시 장비·소재 투자 비중은 약 6%였다. 등록자본금이 3440억위안인 3기에는 본딩 장비 사업부와 석영 소재 업체 등이 공개 투자 대상에 포함됐다.
벤처투자에서는 지정학적 영향으로 달러 펀드가 줄고 위안화 펀드가 그 자리를 채우고 있다. 정 의장은 위안화 펀드의 주요 출자자 중 국가 자금이 큰 비중을 차지한다고 설명했다. 올해 1월부터 5월 22일까지 중국 장비업체에 대한 지분투자는 23건이었다. 같은 기간 기업공개(IPO), 증자, 인수합병(M&A) 등을 포함한 장비 부문 자본거래 규모는 230억위안을 넘어섰다.
장비 발주를 이끄는 곳은 메모리 생산라인이다. 중국 D램 업체 창신메모리(CXMT)의 올해 장비 구매 예상액은 350억~430억위안이다. 월간 웨이퍼 생산능력을 5만~6만 장 늘리는 것을 전제로 한 추산이다. 창신메모리와 낸드 업체 양쯔메모리(YMTC)가 올해 새로 확보할 웨이퍼 생산능력은 합산 월 15만 장으로 제시됐다. 연초 예상치인 월 10만~12만 장을 웃돈다.
두 회사가 증설에 나선 가운데 올해 첫 5개월간 중국의 반도체 장비 수입액은 약 107억달러로 전년 동기보다 12% 줄었다. 정 의장은 “생산능력은 빠르게 늘지만 장비 수입은 감소하고 있다”면서 “신규 설치 장비에서 중국산 비중이 높아진다는 의미”라고 말했다.
중국 업체는 식각과 박막 증착에서 입지를 넓혔고 화학기계적연마(CMP)와 세정에서도 사업을 확대하고 있다. 식각과 박막 증착은 D램 생산라인 장비 지출의 약 절반을 차지한다. 정 의장이 발표 자료에서 인용한 국내 업계 관계자는 중국산 장비의 성능이 한국산의 80~90% 수준에 이르렀고 가격은 30% 이상 저렴하다고 평가했다.
양산 검증도 국내 장비업체의 과제로 꼽혔다. 정 의장은 “한국은 인재가 부족하지도 않고 자금이 부족한 것도 아니다”면서 “제가 생각하기에는 중소기업의 실패를 다들 허용하지 않는다는 것”이라고 말했다.
이어 “중국은 국산 장비를 실제 양산라인에 투입하고 시행착오를 허용해 기술을 끌어올렸다”면서 “용인 트리니티 팹과 같은 검증라인을 조속히 확대해야 한다”라고 강조했다.
창신메모리와 양쯔메모리는 삼성전자와 SK하이닉스의 경쟁사이면서 국내 소부장 기업의 고객이기도 하다. 정 의장은 성숙 공정용 부품과 소모품 등에서 협력 여지가 있다고 봤다. 그는 “수출통제 대상이 아닌 품목에서는 중국 팹 증설의 속도를 활용해 양산 데이터 확보 및 반복 개선 속도를 높여야 한다”라고 했다.
정 의장은 고대역폭메모리(HBM) 이후 주목할 기술로 고대역폭플래시(HBF), 유리기판, 공동 패키징 광학(CPO), 하이브리드 본딩을 제시했다. AI 칩의 성능을 높이는 과정에서 칩 간 연결과 데이터 전송, 열 관리의 중요성이 함께 커지면서 첨단 패키징과 광통신 분야에 새 수요가 생길 수 있다는 설명이다.
AI가 데이터센터에서 자동차와 로봇, 제조 현장으로 확산되면 센서와 모터, 정밀부품의 수요도 늘어날 수 있다고 봤다. 올해 상반기 중국 피지컬 AI 투자액은 935억위안(322건)으로 전년 동기의 다섯 배다. 정 의장은 “부품 쪽에도 돈이 많이 흘러가고 있다”면서 “로봇 관절 모듈과 로봇 손, 제어기 등이 대표적”이라고 말했다.
저고도 비행체도 새 수요처로 제시됐다. 정 의장은 중국이 신에너지차 산업에서 쌓은 생산 경험을 저고도 비행체로 확대하려 한다고 설명했다. 이 과정에서 필요한 전력반도체와 제어기 등은 한국 기업이 강점을 가진 분야로 봤다.