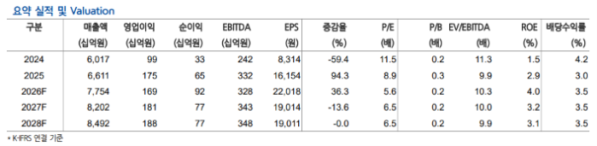
현대차증권은 세아홀딩스에 대해 철강 업황 부진으로 수익성 하락이 예상돼 목표주가를 기존 19만3000원에서 17만7000원으로 하향 조정했으나, 적극적인 주주환원 정책과 절대적인 저평가 매력을 고려해 투자의견 '매수'를 유지한다고 18일 밝혔다.
박현욱 현대차증권 연구원은 "세아홀딩스의 올해 3분기 연결 기준 영업이익은 12억원, 순이익은 157억원으로 순이익이 전년 동기 대비 54% 감소했다"며 "중국 철강업체의 공급 과잉과 수요 부진이 겹치며 국내 및 아시아 철강 경기가 의미 있는 개선을 보이기 어려운 상황"이라고 진단했다.
박현욱 연구원은 "내년에도 중국의 철강 수출 확대가 지속될 것으로 보이지만 국내 특수강 수요는 점진적으로 증가하고 있다"며 "한국 정부의 중국산 특수강 수입 규제가 더해져 내수 시장 점유율 상승과 판가 인상이 기대되는 만큼 향후 실적은 완만하게 개선될 것"이라고 내다봤다.
박 연구원은 "최근 실적 전망 하향을 반영해 목표주가를 내렸지만 세아홀딩스의 현재 주가순자산비율(PBR)은 0.2배에 불과해 절대적으로 낮은 수준"이라며 "지속 가능한 자기자본이익률(ROE) 3.0%를 감안해 2027년 예상 주당순자산에 적정 PBR 0.29배를 적용해 목표주가를 산출했다"고 설명했다.
그는 "세아홀딩스는 주주가치 제고를 위해 2027년부터 2029년까지 자사주 매입 및 소각 500억원, 차등배당 도입, 고배당 기업 요건 충족 등 구체적인 계획을 공시했다"며 "지난 8월 자사주 18만7000주를 이미 소각한 데 이어 앞으로의 주주환원 노력이 더해지며 PBR 향상을 이끌 것"이라고 평가했다.