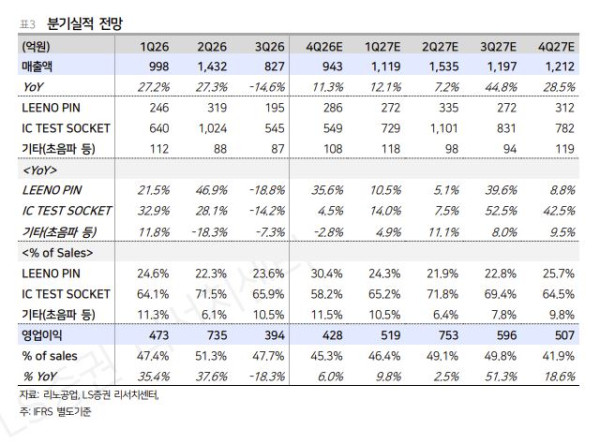
LS증권은 리노공업이 3분기 파업에 따른 생산 차질을 딛고 4분기 실적 회복에 나설 것으로 전망한다고 17일 밝혔다. 공장 이전으로 생산능력이 기존의 두 배 이상으로 확대되는 가운데 인공지능(AI)과 자율주행 등 신규 반도체 수요 증가가 중장기 성장동력이 될 것이라는 분석이다.
정홍식 LS증권 연구원은 “4분기 실적은 3분기에 약 50일간 진행된 파업 이후 얼마나 빠르게 생산 효율성이 회복됐는지 가늠할 수 있고, 파업 기간 생산 차질을 고려한 고객사 이탈이 실질적으로 진행됐는지 파악할 수 있는 변수”라고 설명했다.
리노공업의 3분기 매출액은 827억원으로 전년 동기 대비 14.6% 감소했다. 영업이익은 394억원으로 18.3%, 순이익은 226억원으로 46.0% 줄었다. 매출액은 LS증권의 기존 추정치를 2.9% 밑돌았지만 영업이익은 예상보다 6.5% 높았다. 실적 감소의 주된 원인은 파업이었다. 약 50일간 생산 차질이 발생하면서 제품 공급이 줄었고 매출과 이익이 동반 감소했다. 다만 영업이익률은 47.7%로 높은 수준을 유지했다.
LS증권은 생산 정상화가 진행되면서 4분기 매출액이 943억원으로 전분기 대비 14.0% 증가할 것으로 예상했다. 영업이익은 428억원으로 8.6% 늘어날 전망이다. 전년 동기와 비교하면 매출액과 영업이익이 각각 11.3%, 6.0% 증가할 것으로 추정했다. 정 연구원은 “생산 현황을 살펴보면 10월보다 11월, 11월보다 12월의 생산이 증가할 가능성이 높다”며 “4분기에는 전분기와 전년 동기 대비 모두 실적 성장이 기대된다”고 분석했다.
중장기 성장의 핵심은 생산능력 확대다. 리노공업은 이달부터 2027년 3분기까지 단계적으로 공장 이전을 진행하고 있다. 이전이 완료되면 생산능력이 현재보다 두 배 이상 늘어날 것으로 예상된다. 새 공장에는 자체 제작 부품의 생산 자동화 시스템도 도입할 계획이다. 생산 효율성을 높여 수익성을 개선하는 동시에 고객사의 신규 반도체 개발 수요에 대응할 수 있는 기반을 확보한다는 구상이다. 정 연구원은 “대규모 공장 이전은 중장기 성장의 발판”이라며 “자체 제작 부품 생산 자동화에 따른 생산성과 수익성 개선, 전방 고객사의 연구개발 대응력 확대가 기대된다”고 평가했다.
AI 산업의 확산도 긍정적인 요인으로 꼽혔다. AI 연산 능력이 고도화되면서 피지컬 AI와 자율주행차 등 새로운 정보기술(IT) 기기에 사용되는 비메모리 반도체의 개발과 양산이 증가할 것으로 예상되기 때문이다. 리노공업의 주력 제품인 반도체 검사용 테스트 소켓은 신규 칩 개발과 양산 과정에서 사용된다. 이에 따라 반도체 종류가 다양해지고 성능 검증 수요가 확대될수록 관련 시장도 성장할 수 있다는 분석이다.
LS증권은 리노공업의 올해 매출액을 4199억원, 영업이익을 2030억원으로 전망했다. 2027년에는 매출액 5062억원, 영업이익 2376억원으로 각각 20.6%, 17.1% 증가할 것으로 추정했다. 2028년에는 매출액 6108억원, 영업이익 2884억원으로 성장세가 이어질 것으로 내다봤다.
투자의견 ‘매수’는 유지했지만 목표주가는 기존 11만원에서 8만원으로 하향했다. 3분기 실적 부진과 현재 주가 대비 목표주가의 괴리 조정을 반영한 결과다. 정 연구원은 “AI 발전과 연산 능력 고도화, 신규 IT 기기에 사용되는 비메모리 칩의 개발 및 양산 확대가 글로벌 테스트 소켓 시장의 고성장으로 이어지는 흐름은 변함이 없다”고 전망했다.