30대 은행 대출 건수 줄고 건당 금액 늘어⋯40대는 총액도 감소
대부업체 대출도 4억→98억원 ⋯고금리 감수한 수요도 확산
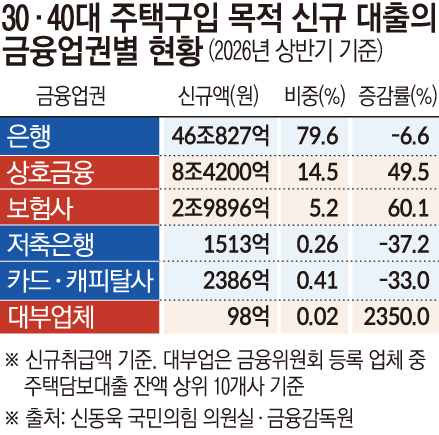
집을 사려는 30·40대의 자금조달 구조가 달라지고 있다. 올해 상반기 주택구입 목적 신규 대출에서 은행 비중은 80% 아래로 떨어진 반면 상호금융과 보험사 비중은 20%에 육박했다. 가계대출 규제가 강화된 가운데 은행에서 돈을 빌리기 어려워지면서 수요자들이 비은행권으로 눈을 돌리고 있는 것으로 풀이된다.
16일 신동욱 국민의힘 의원실이 금융감독원에서 받은 '최근 5년간 주택구입 목적 대출 현황'에 따르면 올해 상반기 30·40대의 주택구입 목적 신규 대출액은 57조8920억원으로 지난해 같은 기간(57조4547억원)보다 0.8% 증가했다. 은행과 상호금융, 보험사, 저축은행, 카드·캐피탈사, 주요 대부업체의 신규 대출액을 합산한 수치다. 대부업 자료는 금융위원회 등록 업체 중 주택담보대출 잔액 상위 10곳을 대상으로, 소유권이전등기일과 대출취급일이 같은 대출을 주택구입 목적으로 집계했다.
전체 대출 규모는 비슷했지만 금융기관별 대출 비중은 달라졌다. 은행이 차지하는 비중은 지난해 상반기 85.9%에서 올해 79.6%로 6.3%포인트(p) 낮아졌다. 반면 상호금융은 9.8%에서 14.5%, 보험사는 3.2%에서 5.2%로 높아졌다. 두 업권을 합친 비중은 13.1%에서 19.7%로 뛰었다. 주택구입 목적 대출액의 약 5분의 1을 상호금융과 보험사가 차지한 셈이다.
은행 18곳의 30·40대 주택구입 목적 신규 대출액은 지난해 상반기 49조3591억원에서 올해 46조827억원으로 6.6% 감소했다. 같은 기간 상호금융은 5조6310억원에서 8조4200억원으로 49.5%, 보험사는 1조8672억원에서 2조9896억원으로 60.1% 증가했다. 상호금융과 보험사에서 늘어난 대출액은 약 3조9000억원으로 은행에서 줄어든 금액(약 3조3000억원)을 웃돌았다.
대출 규제가 배경으로 꼽힌다. 서울 한 중개업소 관계자는 "요즘 은행에서는 주택담보대출을 최대 한도인 6억원까지 받기가 쉽지 않다 보니 부족한 자금을 마련하려고 상호금융이나 보험 등 다른 금융기관을 찾는 사람이 늘고 있다"고 전했다.
연령별로는 차이가 나타났다. 30대는 은행 대출 건수가 줄었지만, 건당 평균 대출액은 커졌다. 은행 신규 대출액은 28조5970억원에서 29조2432억원으로 2.3% 늘었다. 반면 대출 건수는 14만1708건에서 13만3385건으로 5.9% 감소했다. 건당 평균 대출액이 2억180만원에서 2억1924만원으로 8.6% 증가한 것이다.
30대의 상호금융과 보험사 대출은 더 가파르게 늘었다. 상호금융 신규 대출액은 2조4868억원에서 4조4275억원으로 78.0% 증가했다. 보험사 대출액도 8769억원에서 1조8252억원으로 두 배 이상(108.1%) 늘었다.
40대는 은행 대출액과 건수가 모두 줄었다. 은행 신규 대출액은 20조7622억원에서 16조8395억원으로 18.9% 감소했다. 대출 건수도 11만2261건에서 9만2927건으로 17.2% 줄었다. 반면 상호금융 대출액은 3조1442억원에서 3조9925억원으로 27.0%, 보험사는 9903억원에서 1조1644억원으로 17.6% 증가했다.
이에 따라 은행 대출 비중은 30대가 88.9%에서 82.1%로, 40대는 82.0%에서 75.7%로 떨어졌다. 특히 40대는 주택구입 목적 신규 대출액의 4분의 1가량을 은행이 아닌 금융기관에서 빌린 것으로 나타났다.
대부업체에서 집 살 돈을 빌린 규모도 커졌다. 주택담보대출 잔액 상위 대부업체 10곳의 30·40대 신규 대출액은 지난해 상반기 4억원에서 올해 98억원으로 24.5배로 늘었다. 대출 건수도 2건에서 28건으로 14배가 됐다. 30대는 지난해 상반기 취급 실적이 없었지만 올해는 13건, 36억원을 빌렸다. 40대는 2건, 4억원에서 15건, 62억원으로 증가했다.
대부업권 관계자는 "최근 은행과 제2금융권의 대출 규제가 강화되면서 소득과 신용도가 높은 차주들까지 대부업체를 찾고 있다"며 "실제로 주택 구입에 필요한 자금을 마련하기 위해 대부업체에서 대출받는 사례도 적지 않다"고 설명했다.
한 부동산 업계 관계자도 "최근에는 강남·마포 등 우량 아파트를 매수할 정도로 소득과 신용도가 양호한 차주들도 연 12% 수준의 높은 금리까지 감수하면서 돈을 빌리려 하다 보니 대부업체 입장에서는 오히려 빌려줄 자금이 부족할 정도라는 이야기가 나온다"고 말했다.
주택구입 자금조달에서 비은행권 비중이 커지면서 실수요자의 금융 부담이 늘어날 수 있다는 우려도 나온다. 신동욱 의원은 "이재명 정권이 시장을 무시한 부동산 정책을 밀어붙인 결과 30·40세대의 주택구입을 대부업체로까지 몰아넣고 있다"며 "전·월세 시장을 흔들고 주택구입을 위한 대출마저 틀어막으니 서민들은 더 큰 부채 위험에 노출됐고 제2·3금융권만 배를 불리는 구조가 됐다"고 지적했다.