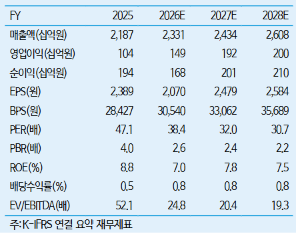
iM증권은 유한양행에 대해 본업의 이익 체력이 뚜렷하게 강화되고 있으나 파이프라인 가치를 소폭 낮춰 목표주가를 기존 14만원에서 12만원으로 하향 조정하고 투자의견 '매수'를 유지한다고 11일 밝혔다.
정재원 iM증권 연구원은 "목표주가는 영업가치 약 1조5000억원, 파이프라인 가치 약 6조7000억원, 보유 지분가치 약 9000억원을 합산한 9조원 규모의 기업가치를 기반으로 산출했다"며 "파이프라인 가치는 레이저티닙의 처방량 상승 속도를 고려해 점유율을 소폭 낮춰 반영한 결과"라고 말했다.
정재원 연구원은 "3분기 별도 기준 매출액과 영업이익이 전년 대비 성장했고 헬스케어 사업부의 흑자 기여 및 유한화학의 증설 효과로 본업의 이익 체력이 개선되고 있다"며 "약품 사업에서는 처방 부문의 자사 제품 비중이 45%로 점진적으로 확대되며 수익성 개선에 기여하고 있고 해외 사업도 4분기 선적 물량 증가로 연간 10% 중후반의 성장이 기대된다"고 설명했다.
정 연구원은 핵심 신약인 레이저티닙과 관련해 "올해 7월 리브리반트 피하주사(SC) 제형의 영구 J코드가 발효됐지만 약제급여관리업체(PBM)와의 개별 협상이 진행 중이어서 처방 확대에는 물리적 시간이 필요하다"며 "처방 확대의 주요 트리거는 마리포사(MARIPOSA) 임상의 전체생존기간(mOS) 데이터가 확인되는 시점이 될 것"이라고 분석했다. 이어 "현재 경쟁 요법인 타그리소와 화학항암제 병용 요법의 mOS가 47.5개월인데 이를 넘어서는 결과가 나온다면 가파른 처방량 상승을 기대할 수 있다"고 덧붙였다.
그는 "알러지 치료제 후보물질 YH35324 등 자체 파이프라인들도 다국가 임상 2상이 순조롭게 진행되는 등 연구개발(R&D)이 원활하다"며 "단기적인 주가 방향성은 mOS 데이터 발표 및 알러지 파이프라인 기술이전 성과 유무에 달려 있으나 본업이 하방을 든든하게 지지해 주고 있어 향후 R&D 모멘텀이 가시화되는 구간에서 주가 리레이팅이 나타날 것"이라고 평가했다.