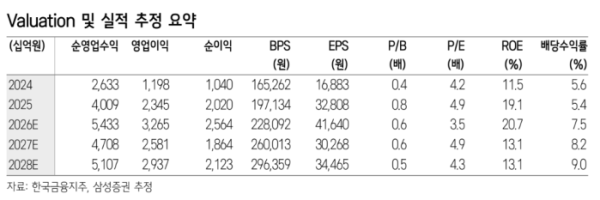
삼성증권은 한국금융지주의 3분기 실적이 시장 기대치를 크게 밑돌았다며 목표주가를 기존 29만원에서 23만5000원으로 하향 조정했다. 다만 저평가 매력이 여전하다며 투자의견 '매수'를 유지했다.
6일 정민기 삼성증권 연구원은 한국금융지주의 3분기 실적 부진이 거래대금 감소와 주가·환율 변동에 따른 운용 부문 및 자회사 손익 악화에서 비롯됐다고 분석했다.
한국금융지주의 올해 3분기 연결 기준 지배주주 순이익은 2823억원으로 시장 전망치를 44% 밑돌았다.
부문별로는 거래대금 위축으로 위탁매매 수수료 수익이 전 분기 대비 36.5% 감소한 2872억원을 기록했다. 운용 부문 수익은 발행어음 순이자마진(NIM) 축소와 외화자산 평가손실 영향으로 51.6% 줄어든 1583억원에 그쳤다. 자산관리 부문 역시 금융상품 거래 감소로 57.3% 줄어든 816억원을 기록했다.
반면 기업금융(IB) 부문은 충당금과 평가손실 반영에도 전 분기 대비 12.0% 증가한 2164억원을 기록하며 견조한 흐름을 보였다. 판매비와관리비도 5225억원으로 20.4% 감소했다. 자회사인 밸류자산운용과 저축은행은 증시 부진에 따른 자산 평가손실로 각각 400억원, 130억원의 적자를 기록했다.
삼성증권은 한국금융지주의 적극적인 레버리지 활용이 높은 수익성과 이익 변동성을 동시에 초래하고 있다고 평가했다.
정 연구원은 "동사는 증권 업종 내 가장 적극적인 레버리지 활용과 위험 관리로 경쟁사 대비 높은 수익성을 구가하고 있다"며 "실제로 상반기에만 세후 이익이 2조원에 육박하며 경쟁사의 2배에 달하는 실적을 달성했다"고 설명했다.
이어 "다만 동시에 투자자산 가치 변동에 따른 분기 손익 변동성은 불가피하며, 이번 분기 주가·환율 차원에서의 이익 변동성이 이를 반증한다"고 짚었다.
한국금융지주는 해외 사업 확대와 보험사 인수 검토 등을 통해 사업 포트폴리오 다변화를 추진하고 있다. 삼성증권은 이러한 전략이 중장기적으로 이익 변동성을 낮추고 외형 성장을 이끌 수 있을지가 관건이라고 평가했다.
정 연구원은 "이익 전망치 하향 및 요구수익률 상승에 따라 목표주가를 하향하나, 주가순자산비율(PBR) 0.6배, 배당수익률 7.5% 수준의 밸류에이션 매력을 감안해 매수 투자의견을 유지한다"고 밝혔다.