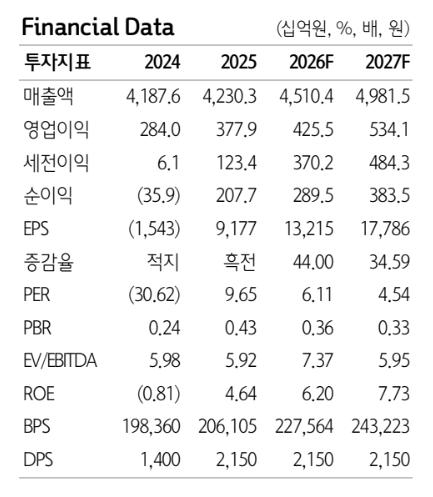
하나증권은 현대백화점이 면세점과 지누스의 실적 개선에 힘입어 올해 4분기 전 사업 부문에서 흑자를 기록할 것으로 전망했다. 백화점 매출 성장세는 둔화하고 있지만 고정비 부담 완화와 사업 구조조정 효과가 수익성 개선을 뒷받침하고 있다는 분석이다.
5일 박종대 하나증권 연구원은 현대백화점의 3분기 연결 총매출이 2조5681억원으로 전년 동기 대비 11% 증가했다고 밝혔다. 영업이익은 946억원으로 30% 늘어 시장 기대치인 853억원을 웃돌았다.
백화점 기존점 매출 성장률은 전년 동기 대비 8%로 둔화했지만 감가상각비 등 고정비 부담이 줄면서 영업이익률은 전 분기보다 0.3%포인트(p) 상승했다. 외국인 매출은 전년 동기 대비 약 60% 증가했으며, 전체 백화점 매출에서 차지하는 비중은 8%를 기록했다.
면세점 영업이익은 환율 하락 영향으로 전 분기보다 30억원 감소했다. 반면 지누스의 영업손실은 125억원으로 전 분기 267억원에서 크게 축소됐다. 인도네시아 등 해외 공장 가동률이 94%까지 상승하면서 실적 개선에 기여했다.
하나증권은 현대백화점의 4분기 연결 영업이익이 전년 동기 대비 44% 증가한 1528억원을 기록할 것으로 예상했다. 백화점의 10월 기존점 매출 성장률은 0%에 그쳤지만 영업이익은 전년 동월보다 30억원 이상 증가한 것으로 추정했다. 명품과 식품 매출 감소에도 수익성이 높은 패션 상품의 매출 비중이 확대된 영향이다.
면세점은 10월 일매출이 61억원에 달하고 환율 하락으로 원가 부담도 완화됐다. 지누스 역시 구조조정이 마무리 단계에 접어들었다. 미국 조지아주 공장 매각에 따른 고정비 부담은 2027년 완전히 사라질 것으로 예상되며, 4분기에도 전 분기 대비 약 50억원의 비용 감소가 기대된다.
지누스의 4분기 매출은 2300억~2400억원으로 전망했다. 회사가 170억원 규모의 관세 환급을 요청한 점도 반영해 영업이익 흑자전환 가능성이 높다고 판단했다.
박 연구원은 4분기가 현대백화점이 2017년 면세점 사업을 시작하고 2022년 지누스를 인수한 이후 백화점·면세점·지누스 전 부문에서 처음으로 동시 흑자를 기록하는 분기가 될 가능성이 크다고 분석했다.
이어 백화점 성장률 둔화를 감안하더라도 면세점과 지누스의 불확실성이 해소되고 있다는 점에서 현재 12개월 선행 주가수익비율(PER) 4.7배는 지나친 저평가라고 평가했다. 투자의견 '매수'와 목표주가 12만원은 유지했다.