키움증권은 5일 휴젤에 대해 3분기 실적과 주가가 저점을 통과했지만 추가적인 기업가치 상승을 위해서는 해외 시장의 성장 가시성을 확인해야 한다고 분석했다. 투자의견은 '매수'를 유지하고 목표주가는 기존 대비 8% 낮춘 23만원으로 제시했다.
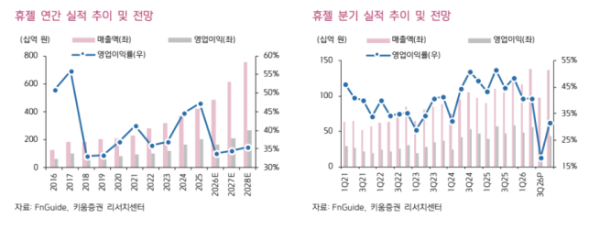
신민수 키움증권 연구원은 "휴젤의 3분기 매출액은 975억원으로 전년 동기 대비 7.9% 감소했고, 영업이익은 181억원으로 61.8% 줄었다"고 밝혔다. 매출액과 영업이익은 시장 기대치를 각각 7.0%, 35.1% 밑돌았다.
3분기 영업이익률은 18.6%로 2018년 3분기(14.7%) 이후 가장 낮은 수준을 기록했다. 중국 유통 채널의 재고 조정으로 수익성이 악화했던 당시 이후 약 8년 만에 영업이익률이 10%대로 떨어진 것이다.
키움증권은 휴젤의 올해 연간 매출액을 4885억원으로 전망했다. 지난해보다 14.9% 증가한 수준이다. 반면 영업이익은 1647억원으로 18.0% 감소할 것으로 예상했다. 미국 직판 체제 구축과 마케팅 확대에 따른 비용 부담이 반영된 결과다. 다만, 4분기부터는 실적 회복 가능성이 제기된다. 미국 유통 재고 조정에 따른 매출 감소가 3분기에 일회성으로 마무리되고, 상대적으로 판매단가가 높은 미국 직판 물량이 실적에 반영될 수 있기 때문이다.
내년에는 해외 매출 확대에 힘입어 실적 성장세가 재개될 것으로 내다봤다. 2027년 예상 매출액은 6143억원으로 올해보다 25.8% 증가하고, 영업이익은 2125억원으로 29.0% 늘어날 것으로 추정했다. 다만, 미국 직판 조직에 대한 투자와 메디컬 마케팅 비용이 지속되는 만큼 수익성 회복 속도는 지켜볼 필요가 있다는 평가다.
신 연구원은 "실적과 주가 관점에서 저점은 통과했다고 판단한다"면서도 "추가적인 밸류에이션 리레이팅으로 이어지기 위해서는 내년 초 제시될 실적 가이던스와 미국, 브라질, 유럽 시장의 전략 가시성을 확인할 필요가 있다"고 설명했다. 이어 미국 직판 전략 전환에 따른 일회성 재고 조정이 마무리되더라도 현지 영업과 마케팅 투자에 따른 비용 증가 압박은 이어질 수 있다고 분석했다.