사망·질병·상해 보장⋯보험사와 영역 겹쳐
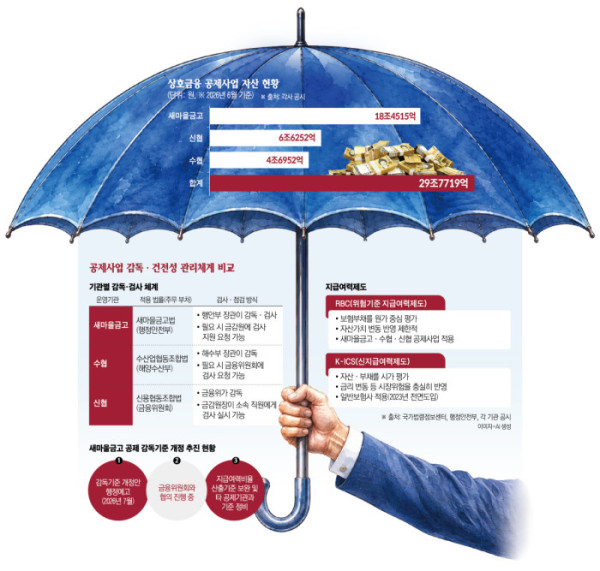
상호금융기관들이 운영하는 공제사업의 자산 규모가 30조원에 육박했지만 기관별 영업 실적은 크게 엇갈렸다. 최근 2년간 새마을금고의 수입공제료가 40% 감소한 반면 신협과 수협은 40~50%대 증가했다. 일시납 저축성 상품과 신상품 판매 실적이 공제료 증감에 영향을 미치면서 외형 성장만으로 실제 사업 확대 여부를 판단하기 어렵단 점이 드러났다.
8일 금융권에 따르면 새마을금고의 지난해 수입공제료는 1조9939억원으로 2023년(3조3292억원)보다 40.1% 감소했다. 반면 같은 기간 수협의 수입공제료는 6426억원에서 9291억원으로 44.6% 증가했다. 신협의 공제료수익도 지난해 8544억원으로 2023년 대비 56.9% 늘었다.
공제는 조합원 등이 공제료를 납입하고 사망·질병·상해 등 약정한 사고가 발생하면 공제금을 지급받는 제도다. 운영 주체와 적용 법률은 민영 보험사와 다르지만 위험을 보장한다는 점에서 유사한 기능을 수행한다.
세 기관의 공제료 합계는 지난해 3조7774억원에 달했다. 같은 기간 흥국화재의 보험료(3조4665억원)보다 3109억원 많고, 롯데손해보험(2조8561억원)도 웃돈다.
공제사업 자산은 올해 6월 말 기준 총 29조7719억원으로 집계됐다. 지난해 말(29조1686억원)보다 6033억원(2.1%) 증가했다. 기관별로는 새마을금고가 18조4515억원으로 가장 많았고 신협 6조6252억원, 수협 4조6952억원 순이었다. 합치면 일부 중형 보험사의 전체 자산과 유사한 규모다.
기관별 공제료 실적이 엇갈린 데에는 상품 구성과 판매 전략의 차이가 영향을 미친 것으로 풀이된다.
새마을금고는 과거 일시납 저축성 상품 판매로 수입공제료가 일시적으로 증가했지만 이후 보장성 상품 중심으로 판매 전략을 전환하면서 공제료 규모가 감소했다는 설명이다. 새마을금고 관계자는 "생명공제 규모를 줄이고 손해공제를 확대하는 방향으로 공제사업의 균형성장을 도모하고 있다"고 말했다. 실제로 생명공제 수입공제료는 2023년 2조9718억원에서 지난해 1조5195억원으로 48.9% 줄어든 반면 손해공제 수입공제료는 같은 기간 3574억원에서 4744억원으로 32.7% 증가했다.
수협은 지난해 상반기 저축성 공제상품 특판이 수입공제료 증가에 영향을 미쳤다. 다만 공제료 증가와 달리 보유계약은 감소했다. 2023년 말 44만1517건이었던 보유계약은 지난해 말 41만4131건으로 6.2% 줄었다.
신협은 같은 기간 세 기관 가운데 가장 높은 공제료 증가율을 기록했다. 지난해 말 기준 생명공제 보유계약은 75만6645건, 손해공제는 31만3147건으로 총 106만9792건에 달했다.
신협중앙회 관계자는 "2024~2025년 단기납 종신공제 등 장기보장성 신상품 출시와 지난해 저축성 상품 판매 프로모션에 따른 판매 확대가 공제료수익 증가에 영향을 미쳤다"며 "같은 기간 단체계약을 제외한 신계약 건수도 20.8% 증가했다"고 설명했다.