현대제철, 판매량 감소에도 영업익 123억원…양사 모두 전년 동기보다는 줄어
2027년 철강 수요 ‘완만한 회복’ 전망…건설 부진·광양 2고로 보수 부담
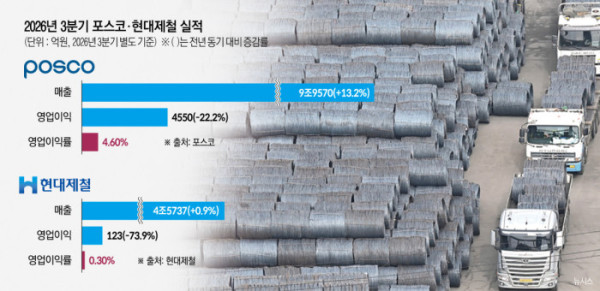
포스코와 현대제철이 올해 3분기 철강 본업에서 나란히 전 분기 대비 실적 개선에 성공했다. 판매가격 상승과 비용 절감 등이 원가 부담을 상쇄했다. 다만 지난해 같은 기간보다 이익이 줄었고, 내년에도 수요 회복이 제한적일 것으로 예상돼 본격적인 업황 반등을 낙관하기는 이른 상황이다.
2일 포스코홀딩스 실적발표 자료에 따르면 포스코의 3분기 별도 매출은 9조9570억원, 영업이익은 4550억원이다. 영업이익은 전 분기보다 1810억원 늘며 4개 분기 만에 4000억원대를 회복했다. 영업이익률도 2.9%에서 4.6%로 높아졌다.
탄소강 판매가격은 t(톤)당 96만2000원에서 98만2000원으로 2만원 올랐고, 제품 판매량은 835만7000t에서 855만9000t으로 증가했다. 원료비는 전 분기보다 4.4% 상승했지만 물류비·경비 등 비용 절감이 수익성 개선을 뒷받침했다.
현대제철은 판매량 감소 속에서도 이익을 소폭 늘렸다. 별도 매출은 4조5737억원으로 전 분기보다 5.5% 줄었지만 영업이익은 123억원으로 10.8% 증가했다. 전체 판매량이 442만1000t에서 392만5000t으로 감소한 가운데 주요 제품 판매단가 상승이 원가 부담을 상쇄했다.
그러나 전년 동기 대비로는 양사 모두 부진했다. 영업이익은 포스코가 지난해 3분기 5850억원보다 약 22% 줄었고, 현대제철도 471억원에서 123억원으로 73.9% 감소했다. 이번 분기 별도 영업이익률은 각각 4.6%, 0.3%로 격차를 보였다.
향후 회복세도 제품과 수요처에 따라 달라질 전망이다. 노성래 포스코 마케팅전략실장은 이날 컨퍼런스콜에서 “2027년에도 국내 철강 수요는 완만한 회복세를 전망하고 있다”면서도 “전반적인 수요 침체 상황에서 산업별로 차별화가 한층 뚜렷해질 것”이라고 밝혔다.
자동차·조선과 전력·데이터센터·반도체 공장 등 에너지 인프라 수요는 개선되지만 건설은 회복이 더디고 가전도 올해와 유사할 것으로 내다봤다. 원료탄 가격과 탄소배출권·에너지 비용 증가도 부담으로 꼽았다.
포스코는 광양 2고로 개수에 따른 생산 차질에도 대비해야 한다. 회사는 “열연 및 연주 설비까지 연계되는 대규모 보수 작업으로 올해 4분기와 내년 1분기까지 조강 생산량과 판매량이 일시적으로 감소할 전망”이라고 설명했다.
현대제철은 4분기 판재류 가격이 정기보수에 따른 공급 감소로 상승할 것으로 예상했다. 반면 봉형강은 비수기 수요 위축과 스크랩 가격 하락 전망으로 약보합세를 보인다고 진단했다.
한편 포스코홀딩스는 철강 수익성 회복에 힘입어 3분기 연결 매출 19조1410억원, 영업이익 9450억원을 기록했다. 영업이익은 전년 동기보다 약 48% 증가했다. 이차전지소재 부문은 리튬 가격 하락과 동절기 생산 차질로 적자 전환했지만 인프라 부문 이익은 소폭 늘었다.
회사는 철강·이차전지소재·LNG의 ‘트리플코어’ 전략으로 수익성을 보완할 계획이다. 아르헨티나 리튬 2공장은 생산량을 단계적으로 늘려 2027년 하반기부터 본격적인 상업생산에 나선다.