시공 병목 확인 속 현대건설·삼성물산 반사이익…2027년 7월 재선정 전까지 착공 여유 충분
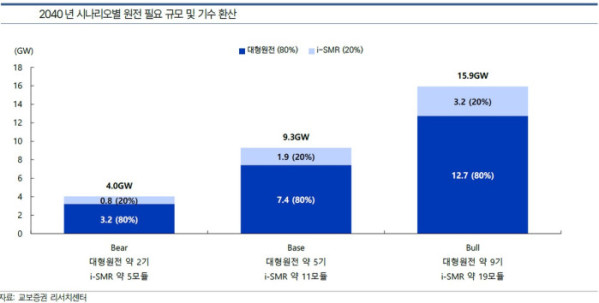
교보證 “AI·반도체 전력 폭증에 2040년 원전 9.3GW(대형 5기·SMR 11모듈) 신규 증설 필수”
한국수력원자력(한수원)과 대우건설 간의 체코 두코바니 원전 시공 협상 결렬 발표로 국내 원전주가 동반 급락세를 연출했으나 증권가는 “프로젝트 전체의 사업성 훼손이 아닌 시공 계약 방식을 둘러싼 개별 기업 차원의 이슈에 불과하다”며 시장의 과도한 패닉을 일축했다. 이미 7조 2000억원을 웃도는 원전 설계 및 핵심 주기기 제작 계약이 정상 집행되고 있는 데다, 인공지능(AI) 데이터센터와 첨단 반도체 클러스터발 전력 수요 폭증으로 2040년까지 국내에서만 최소 9.3GW 규모의 신규 원전 증설이 불가피하다는 구조적 성장성에 주목해야 한다는 분석이다.
31일 업계에 따르면 한수원은 29일 체코 두코바니 5·6호기 원전 건설 사업과 관련해 대우건설·두산에너빌리티 컨소시엄과의 시공계약 협상이 최종 결렬됐다고 공식 발표했다. 공사비 산정 기준과 향후 설계 변경에 따른 추가 원가 상승분의 책임 소재(시공사의 실비 추가정산 요구 대 한수원의 총액확정 고수)를 둘러싼 이견이 원인이었다. 이 소식이 전해지며 대우건설(-16.4~20%)을 비롯해 두산에너빌리티(-8.9~10%), 한전기술(-7.4%), 현대건설(-4.2~10%) 등 주요 원전 밸류체인 기업 주가가 장중 일제히 폭락했다.
이와 관련 증권업계 전문가들은 시장의 우려가 본질을 벗어났다고 진단했다. 문경원 메리츠증권 연구원은 “대우건설은 2021년 이후 순차입금이 3조원 이상 증가한 데다 마지막 원전 시공 이력이 10년 이상 지나 원가 상승 리스크를 감당하기 어려웠던 개별 기업의 특수성이 작용했다”며 “체코 원전 착공 목표가 2029년인 만큼 산ㄴ업 전체 경쟁력 훼손으로 보는 것은 어렵다”고 진단했다.
정혜정·장문준 KB증권 연구원 역시 “한전기술이 지난해 12월 체결한 종합설계용역(1.25조원) 및 원자로계통설계용역(3734억원)과 두산에너빌리티의 원전 주기기(4.9조원) 및 터빈발전기(7111억원) 공급 계약은 이미 발효돼 소재 확보와 제작이 차질 없이 진행 중”이라며 “시공에 선행하는 설계와 핵심 기자재 공급은 이번 시공사 교체의 영향을 전혀 받지 않는다”고 설명했다.
오히려 이번 사태는 대형 원전을 완공해 본 ‘경험과 인력 풀’을 갖춘 시공사의 전략적 가치를 재확인하는 계기가 됐다는 평가다. 문 연구원은 “향후 시공사 재입찰 및 후속 사업(베트남 등)을 통해 우려는 완화될 전망으로, 타 시공사들(현대건설, 삼성물산)의 입찰 참여 여부 의향에 주목된다”며 “현대건설은 오히려 사업 기회 확대 기회 요인이고, 한전기술 역시 주기기 및 설계 계약이 문제가 없다라는 측면에서 매수 기회로 해석된다”고 분석했다.
체코발 단기 노이즈보다 주목해야 할 근본 동력은 AI와 반도체 산업이 촉발한 천문학적인 전력 수요다.
이상호 교보증권 연구원은 국내 전력망 심층 분석을 통해 “삼성전자 용인 국가산단(9GW), SK하이닉스 용인 일반산단(6GW), 호남 반도체 클러스터(6GW) 등 반도체 21GW와 SK(15GW)·GS(2.4GW)의 초거대 AI 데이터센터(AIDC) 17.4GW를 합산하면 최종 산업 전력 수요는 38.4GW에 달한다”고 밝혔다. 그는 후속 설비투자(CAPEX)와 송전망 연계 인프라를 고려한 2040년 중심 산업 수요(Base)를 22.4GW(반도체 15GW, AIDC 7.4GW)로 추정했다.
이 연구원은 “장기 설비예비율 22%를 적용하면 총 27.3GW의 신규 발전설비가 요구된다”며 “제11차 전력수급기본계획의 신규 필요설비 중 원전 배분 비중(34%)을 적용할 때, 2040년까지 산업 수요 대응용으로만 최소 9.3GW의 원전이 추가 확보돼야 한다”고 분석했다. 이는 1.4GW급 한국형 대형원전(APR1400) 약 5기(7.4GW)와 170MW급 혁신형 SMR(i-SMR) 약 11개 모듈(1.9GW)에 달하는 규모다.
이 연구원은 “노후 석탄발전 폐지에 따라 LNG 증설분의 순증 효과가 2.4GW에 불과하고, 기존 원전의 계속운전만으로는 기저 전력의 한계가 명확하다”며 “전력망 확충과 함께 대형원전 및 SMR 발주 사이클이 본격화되면서 주기기 공급을 전담하는 두산에너빌리티와 설계 전담 기업 한전기술, 정비 전문 한전KPS의 실적 기회로 이어질 것”이라고 내다봤다.
해외 시장의 성장판도 넓어지고 있다. KB증권에 따르면 미국 에너지부(DOE)의 장납기 기자재 대출 보증을 통한 신규 대형원전 10기 프로젝트와 한미 전략적 투자 협상에서 논의 중인 신규 원전 8기(AP1000 6기, APR1400 2기) 건설 프로그램이 2027년부터 순차 발주 단계로 진입할 전망이다.
정·장 연구원은 “체코 시공사 재선정은 계약 조건 정상화 과정의 진통일 뿐 글로벌 원전 르네상스의 큰 흐름을 꺾지 못한다”며 “단기 주가 조정을 우량 원전 밸류체인 기업의 비중 확대 기회로 삼아야 한다”고 조언했다.