키움증권은 삼성전기가 인공지능(AI) 데이터센터향 적층세라믹콘덴서(MLCC)와 플립칩볼그리드어레이(FC-BGA)의 공급 부족 장기화에 힘입어 중장기 실적 가시성이 높아지고 있다며 목표주가 280만원과 투자의견 ‘매수’를 유지한다고 29일 밝혔다.
권민규 키움증권 연구원은 “3분기 실적을 통해 예상보다 강한 시장 수요와 공급 부족의 장기화가 다시 확인됐다”며 “MLCC와 ABF기판 모두 초고사양 제품을 공급할 수 있는 업체가 제한적인 만큼 삼성전기의 장기 수혜 가능성이 높다”고 설명했다.
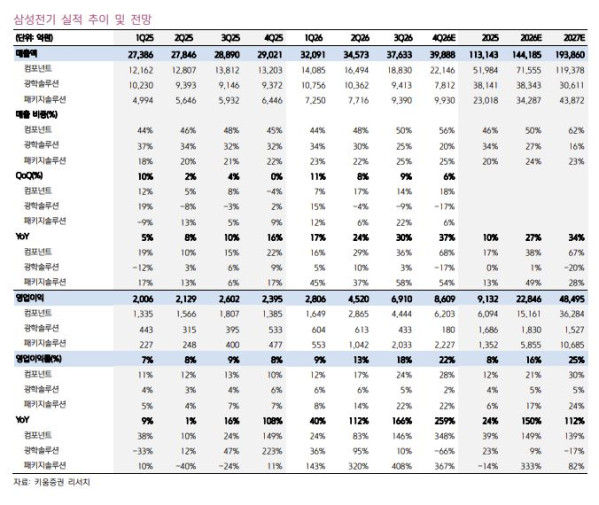
삼성전기의 3분기 매출액은 전년 동기 대비 30% 증가한 3조7633억원, 영업이익은 165% 늘어난 6910억원을 기록했다. 영업이익률은 18.4%로 시장 컨센서스 6453억원을 웃돌았다. 환율 하락에도 판가 인상과 고부가 제품 중심의 믹스 개선이 실적을 이끌었다.
MLCC 부문에서는 AI 데이터센터향 물량이 빠르게 늘고 있다. 3분기 데이터센터향 비중은 2분기 20%에서 28%로 상승한 것으로 추정됐고, 이익률도 같은 기간 18%에서 25%로 높아졌다. 판가 인상이 일부만 반영됐음에도 AI 데이터센터향 물량 급증으로 평균판매가격(ASP)과 수익성이 동시에 개선됐다는 분석이다.
장기공급계약(LTA)도 빠르게 늘고 있다. LTA 계약을 진행 중인 고객사는 2분기 10개에서 3분기 50개로 확대됐으며, 키움증권은 2027년 MLCC 매출의 60% 이상이 LTA 물량으로 구성될 것으로 전망했다. 특히 1005 47마이크로패럿(μF) 중심의 하이엔드 제품 매출은 전년 대비 8배 이상 증가하고 있고 공급업체도 삼성전기와 무라타로 제한돼 있어 ASP 상승세가 이어지고 있다고 봤다. 2027년에는 데이터센터향 매출 비중이 50%까지 확대될 것으로 예상했다.
FC-BGA 역시 서버 중앙처리장치(CPU)와 네트워크용 고부가 제품 중심으로 수요가 늘고 있다. 분기마다 10% 이상의 판가 인상이 이어지고 있으며 비티(BT)기판도 가격 인상 효과가 반영되면서 패키지솔루션 사업부 이익률은 2분기 14%에서 3분기 22%로 개선된 것으로 추정됐다.
키움증권은 하이엔드 기판이 AI 성능을 좌우하는 핵심 병목 부품으로 부상하면서 공급 부족이 장기화할 가능성이 높다고 판단했다. 2027년에는 보완 투자를 통해 FC-BGA 생산능력이 약 30% 증가할 것으로 예상되는데, 늘어나는 물량 대부분이 서버용에 배정될 전망이다. 서버향 비중은 60%를 웃돌고 4분기 이익률은 30% 이상까지 높아질 것으로 봤다.
신규 사업도 밸류에이션 확대 요인으로 꼽혔다. 실리콘 캐패시터(Si-Cap)는 고객사와 추가 물량 논의가 활발하게 진행되고 있고, 임베디드 기판도 글로벌 빅테크를 대상으로 수주가 진행 중이다. 임베디드 기판은 기판 내부에 MLCC를 실장하는 제품으로 기존 제품보다 ASP가 높아 2027년에는 ABF기판 매출의 30% 수준까지 확대될 것으로 전망했다.
유리기판 사업은 2028년 양산을 목표로 개발 중이다. MLCC는 LTA를 통해 매출 가시성을 높이고 있고 ABF기판은 2032년까지 물량을 확보한 만큼 중장기 성장 기반이 한층 강화됐다는 평가다.
실적 성장세도 가파를 전망이다. 키움증권은 올해 삼성전기 매출액을 14조4185억원, 영업이익을 2조2846억원으로 전망했다. 2027년에는 매출액 19조3860억원, 영업이익 4조8495억원으로 각각 34%, 112% 증가할 것으로 예상했다. 영업이익률도 올해 16%에서 2027년 25%로 상승할 전망이다.
컴포넌트 부문의 영업이익률은 2027년 30% 수준까지 높아지고, 패키지솔루션도 24% 수준으로 개선될 것으로 추정됐다. MLCC 적용처 가운데 산업용·AI·서버 비중은 2026년 31%에서 2027년 51%, 2028년 64%까지 확대될 것으로 예상됐다.
현재 주가는 2027년 예상 주당순이익(EPS) 기준 주가수익비율(PER) 24.7배로 글로벌 경쟁사 대비 낮은 수준이라는 평가다. 키움증권은 공급 부족에 따른 가격 상승 사이클이 이제 초입에 들어선 만큼 AI 산업 핵심 부품인 MLCC와 ABF기판의 탑티어 업체로서 프리미엄을 반영할 필요가 있다고 봤다.
권 연구원은 “MLCC는 LTA 기반으로 매출 가시성이 높아지고 있고 ABF기판은 2032년까지 물량을 확보하면서 중장기 수혜 가능성을 계속 증명하고 있다”며 “가파르게 높아지는 EPS와 부진한 주가 사이의 괴리가 해소될 시점”이라고 말했다.