올해 초 15만원 선을 위협하며 고공행진하던 한화오션 주가가 5만원대 초반까지 주저앉았다. 3분기 실적이 시장 기대치를 밑돌면서 증권사들은 목표주가를 일제히 내렸지만, 향후 주가 향방을 두고선 의견이 팽팽히 맞서고 있다. '성장 기대감이 주가에서 모두 지워진 만큼 저가 매수에 나설 바닥권'이라는 분석과 '미국 함정 수주 기대감을 접고 보수적으로 접근해야 할 시점'이라는 신중론이 충돌하고 있다.
28일 금융투자업계에 따르면 한화오션은 이날 전장 대비 0.94% 하락한 5만2500원에 거래를 마쳤다. 올해 1월 기록한 최고가 14만9900원과 비교하면 9개월 만에 64.97% 폭락한 수준이다. 조업일수 감소와 원·달러 환율 하락, 특수선 부문의 예정원가 상승분 일시 반영 등이 겹치며 3분기 영업이익 4857억원이 시장 전망치를 10.3% 밑돌자 투자심리가 급격히 얼어붙었다.
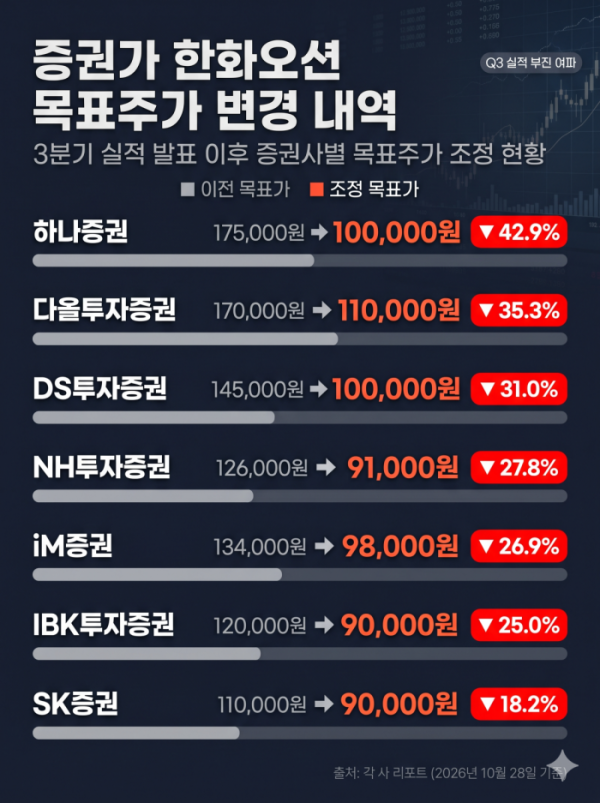
실적 발표 직후 하나증권이 목표주가를 17만5000원에서 10만원으로 42.9% 낮춘 것을 비롯해 △다올투자증권 17만원 → 11만원 △DS투자증권 14만5000원 → 10만원 △iM증권 13만4000원 → 9만8000원 △NH투자증권 12만6000원 → 9만1000원 △IBK투자증권 12만원 → 9만원 △SK증권 11만원 →9만원으로 증권가가 일제히 눈높이를 낮췄다.
주가가 반토막 이하로 밀려난 현시점을 두고 증권가 전망은 크게 엇갈린다. 우선 주가 급락으로 밸류에이션 부담이 사라진 데다, 본업인 상선 부문 기초체력이 탄탄하다는 긍정론이 나온다. 환율 하락 등 대외 악재 속에서도 3분기 상선 부문이 17.4%의 높은 영업이익률을 지켜냈기 때문이다.
이재혁 LS증권 연구원은 "12개월 선행 주가수익비율(PER)이 8.7배까지 조정된 현 주가는 2024년 이후 최저점 수준"이라며 "내년 1월 미국 새 연방의회 개원 이후 미 해군·해안경비대 등 정책 가시성이 확대되면서 특수선·마스가(MASGA·미국 조선업 재건) 모멘텀이 재건될 것으로 기대한다"고 말했다.
정연승 NH투자증권 연구원도 "2028년 기준 중국 조선소에 근접한 밸류에이션까지 주가가 하락했다"며 "글로벌 경쟁사 이탈로 나미비아 비너스(Venus) 부유식 원유생산저장하역설비(FPSO) 수주 가능성이 이전보다 높아졌다"고 분석했다.
반면 한화오션 주가를 끌어올렸던 '미국 특수선 프리미엄'이 꺼지고 있는 만큼 기대치를 더 낮춰야 한다는 반론도 만만치 않다.
변용진 iM증권 연구원은 "트럼프 행정부가 추진하는 해외 조선사와의 협력은 입법부의 지원이 따르지 않고 있다"며 "지난해 발의된 '해군 준비태세 보장법' 등 관련 법안들이 상임위 상정과 표결 문턱을 넘지 못해 내년 1월 2일 종료되는 미 119대 의회 회기 내에 통과되지 못하고 자동 폐기될 가능성이 크다"고 지적했다.
이어 "새 회기에 재발의되더라도 시장 기대보다 1년 이상 지연되는 것이며, 새로 선출될 의회가 해당 법안들에 더 우호적일지는 미지수"라며 "당분간 한화오션 특장점이었던 특수선 사업에 대한 기대는 접어두고 본업인 상선 사업을 기반으로 회사를 바라봐야 할 시점"이라고 진단했다.
다올투자증권은 내년 실적 역시 고선가 선박 건조 비중 확대로 상선 영업이익률이 20%대까지 오를 것이라 전망했다. 하지만 NH투자증권과 IBK투자증권은 환율 하락 및 액화천연가스(LNG)선 매출 비중 축소로 전사 영업이익이 올해보다 10%가량 줄어들 것으로 바라봤다.
당분간은 해양플랜트와 해외 군함 실제 수주 성사 여부를 확인하며 관망해야 한다는 조언도 나온다. 한승한 SK증권 연구원은 "중국의 공격적인 건조 능력 증설로 상선 부문에 대한 피크아웃 우려가 있고, 임단협 타결금 등 일회성 요인으로 4분기 성장은 제한될 것"이라며 "향후 마스가 모멘텀이 가시화될 때가 적극적인 매수 시점이며, 그전까지는 보수적인 접근이 필요하다"고 말했다.