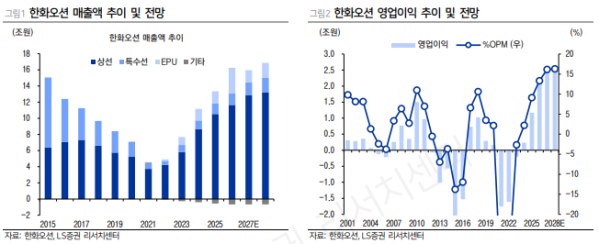
LS증권은 28일 한화오션에 대해 투자의견 ‘매수’와 목표주가 9만원을 유지했다. 환율과 조업일수 감소에도 상선 부문이 높은 수익성을 유지한 점을 긍정적으로 평가했다.
한화오션의 3분기 연결 매출액은 3조4139억원으로 전년 동기 대비 12.9%, 영업이익은 4857억원으로 67.6% 증가했다. 영업이익은 시장 컨센서스 5415억원을 10.3% 밑돌았지만 LS증권 추정치에는 대체로 부합했다. 영업이익률은 14.2%로 전년 동기보다 4.6%포인트 상승했다.
상선 부문은 조업일수가 9일 줄고 환율도 하락했지만 2022년 이후 수주한 가스선과 2024~2025년 고선가 선박의 매출 인식이 확대되며 견조한 이익을 냈다. 3분기 상선 영업이익은 4720억원으로 영업이익률은 약 17%를 기록했다. 해양플랜트(EPU)도 부유식 원유 생산·저장·하역설비(FPSO) 계약변경(C/O)과 드릴십 용선 수익으로 이익이 개선됐다.
반면 특수선은 710억원의 영업손실을 기록했다. 선제적인 투자 집행에 따른 고정비 부담과 일부 선박의 예정원가 상승이 영향을 미쳤다. 다만 태국 신규 호위함 사업에서 우선협상대상자로 선정되면서 한화오션 출범 이후 첫 해외 군함 신조 수주 가능성이 커졌다.
이재혁 LS증권 연구원은 "향후 태국 후속 사업을 비롯해 국내 지원함과 무인수상정, 에스토니아·그리스 초계함(OPV), 사우디·그리스·필리핀 잠수함, 칠레 함정 사업 등이 특수선 성장 변수로 꼽힌다"라며 "미국 중간선거와 내년 연방의회 개원 이후 미 해군·해안경비대, 전략상선단 정책이 구체화하면 특수선과 MASGA 관련 모멘텀도 회복될 수 있다"라고 전했다.
이어 "올해 한화오션 매출액을 15조5850억원, 영업이익을 2조760억원으로 전망하고, 내년 영업이익은 2조4740억원으로 19.2% 증가할 것으로 추정한다"라며 "12개월 선행 조정 주가수익비율(PER)은 8.7배로 2024년 이후 최저 수준까지 내려온 만큼 밸류에이션 부담도 낮아졌다"라고 진단했다.