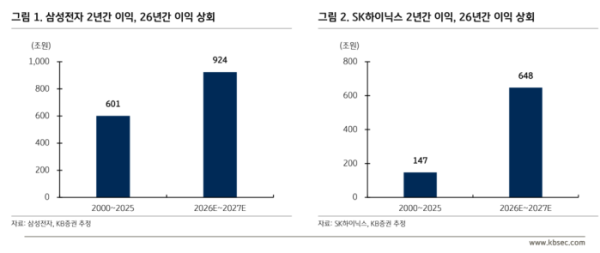
김동원 KB증권 리서치본부장은 26일 “삼성전자와 SK하이닉스의 2026~2027년 합산 영업이익은 1571조원으로 전망된다”며 “2000~2025년 26년간 누적 영업이익 748조원의 2.1배에 달하는 규모”라고 밝혔다.
회사별로 삼성전자는 향후 2년간 924조원의 영업이익을 거둘 것으로 추정했다. 과거 26년 누적 영업이익은 601조원이다. SK하이닉스 역시 2026~2027년 영업이익이 648조원으로 과거 26년간 벌어들인 147조원을 크게 웃돌 것으로 봤다.
내년 실적 성장도 가시권에 들어왔다는 평가다. KB증권은 2027년 삼성전자 영업이익을 555조원, SK하이닉스는 389조원으로 각각 예상했다. 전년 대비 증가율은 각각 51%, 50%다.
실적 가시성을 높이는 핵심은 장기공급계약이다. 삼성전자와 SK하이닉스의 2027년 메모리 생산 예정 물량 가운데 약 70~80%가 글로벌 빅테크 고객사와 맺은 5년 장기공급계약을 통해 이미 확보된 것으로 추정했다.
아직 계약되지 않은 생산 물량은 20~30%에 불과하다. 이 물량을 놓고도 주요 하이퍼스케일러 간 공급 확보 경쟁이 이어지고 있어 내년 이익 성장에 대한 확신은 더욱 높아질 것으로 판단했다.
반면 주가는 실적과 정반대 흐름을 보이고 있다. 삼성전자와 SK하이닉스 외국인 지분율은 각각 46.1%, 48.8%로 2008년 금융위기 이후 최저 수준까지 떨어졌다. AI 투자 수익성 우려가 자본조달 부담과 투자 축소 가능성으로 번지면서 외국인 수급과 투자심리가 동시에 위축된 영향이다.
KB증권은 AI 산업에 대한 우려가 정점을 지나고 있다고 진단했다. 글로벌 투자업계와 AI 기업 경영진 사이에서 산업의 구조적 성장에 대한 낙관론이 다시 힘을 얻고 있고 메모리 공급과잉 우려도 낮아지고 있다는 설명이다.
그럼에도 삼성전자와 SK하이닉스의 주가수익비율(PER)은 3배 수준까지 하락했다. 김 본부장은 “실적과 주가의 극단적인 괴리가 발생하며 과거 금융위기에 준하는 저평가 국면에 진입했다”며 “이제는 주가에 이미 반영된 비관론보다 미래 이익 성장과 밸류에이션 정상화 가능성에 주목할 시점”이라고 말했다.