자산·수익성 격차 확대…당국 "건전성 규제·사업모델 점검"
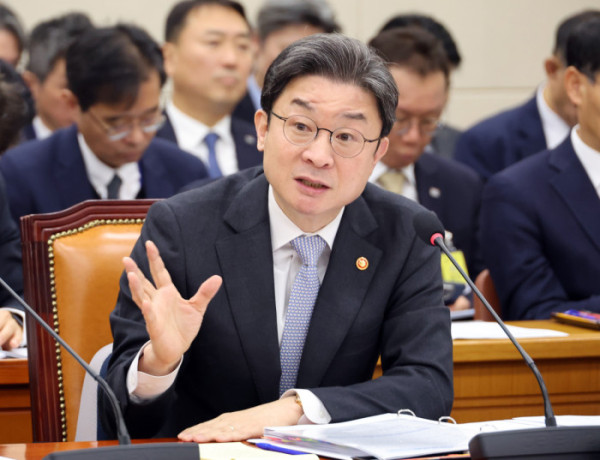
은행권으로 자금이 쏠리면서 저축은행·상호금융권과의 격차가 확대되고 있다. 예금보호한도 상향에도 제2금융권의 수신 감소와 건전성 악화가 이어지자 금융당국이 건전성 규제와 사업모델을 함께 점검해 개선 방안을 마련하기로 했다.
22일 국회 정무위원회 금융 부문 종합국정감사에서 유동수 더불어민주당 의원은 은행과 제2금융권 간 양극화 문제를 지적하며 금융당국에 근본적인 대책 마련을 촉구했다.
유 의원이 제시한 자료에 따르면 최근 1년간 은행권 총수신은 166조8000억원 증가한 반면 저축은행·상호금융권은 29조5000억원 감소했다. 지난해 9월 예금보호한도가 5000만원에서 1억원으로 높아졌지만 은행권으로의 자금 쏠림은 계속됐다.
자산과 수익성 격차도 벌어졌다. 은행권 총자산은 2023년 말 저축은행·상호금융권의 3.8배에서 올해 6월 말 4.3배로 확대됐다. 당기순이익 격차도 2023년 말 12.3배에서 지난해 말 15.8배로 커졌다. 같은 기간 비교 기준으로 자본잠식 상태인 신협 단위조합은 100곳에서 216곳으로, 새마을금고는 36곳에서 227곳으로 늘었다.
유 의원은 은행권이 우량 대출자산을 선점하면서 제2금융권에 상대적으로 신용도가 낮은 차주가 집중되는 구조를 문제로 지목했다.
이억원 금융위원장은 제2금융권의 수신 위축 배경으로 부동산 프로젝트파이낸싱(PF) 부실에 따른 자금 운용처 부족을 꼽았다. 이 위원장은 "건전성 규제 자체에 느슨한 부분이 있다"며 경영관리 강화 필요성을 강조했다. 이어 "비즈니스 모델 차원에서 기울어진 운동장이 없는지" 살펴봐야 한다며 개선 방안을 강구하겠다고 강조했다.
이찬진 금융감독원장도 "지역 중소금융의 어려움에 공감하며 일본의 지역금융 제도 개선 사례를 참고해 금융위와 대응 방안을 모색하겠다"고 말했다.