HBM4 공급 확대 본격화…4분기에도 호실적 기대
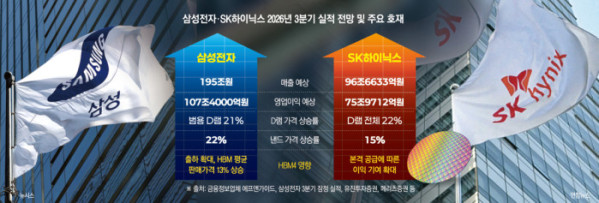
21일 업계에 따르면 삼성전자와 SK하이닉스의 분기 영업이익 합계가 180조원을 넘어설 것으로 전망된다. 양사 컨센서스를 합산하면 매출 291조6633억원, 영업이익 183조3712억원에 달한다.
삼성전자는 29일 확정실적을 발표한다. 삼성전자는 앞서 발표한 잠정실적에서 매출 195조원, 영업이익 107조4000억원을 기록했다. 28일 실적을 발표하는 SK하이닉스의 3분기 시장 컨센서스(시장 전망치 평균)는 매출 96조6633억원, 영업이익 75조9712억원이다.
증권가에서는 SK하이닉스가 시장 기대치를 웃도는 실적을 기록할 가능성에도 주목한다. 메리츠증권은 SK하이닉스의 영업이익률이 80%에 달할 것으로 추정했다. 상반기 상대적으로 부진했던 실적 개선 속도가 하반기 들어 경쟁사보다 빨라질 것이라는 분석이다.
양사의 실적 개선을 이끈 핵심 요인은 메모리 가격 상승이다. AI 데이터센터를 중심으로 서버용 메모리 수요가 확대되면서 D램과 낸드플래시 가격이 동반 상승했다. 특히 제품 출하량 증가와 가격 인상이 맞물리면서 매출뿐 아니라 수익성까지 크게 개선된 것으로 분석된다.
유진투자증권은 삼성전자의 3분기 범용 D램 평균판매가격(ASP)이 전분기 대비 21% 상승한 것으로 추정했다. 기존 전망치인 18%를 웃도는 수준이다. 서버용 D램과 기업용 솔리드스테이트드라이브(eSSD)를 중심으로 가격 상승세가 예상보다 강하게 나타났다는 설명이다. 메리츠증권 역시 SK하이닉스의 D램 출하량과 평균판매가격이 전분기 대비 각각 13%, 22% 증가했을 것으로 예상했다.
HBM4 공급 확대도 실적 개선에 힘을 보탰다. 삼성전자는 HBM4를 중심으로 HBM 출하량이 전분기 대비 25% 증가하고 평균판매가격도 13% 상승한 것으로 추정된다. 삼성전자의 메모리 부문 영업이익만 110조1000억원에 달할 것이라는 전망도 나온다.
SK하이닉스도 HBM4 공급 본격화에 따른 수익성 개선이 기대된다. 그동안 HBM 판매 비중이 높아 범용 D램 가격 급등에 따른 수혜를 상대적으로 덜 누렸지만, HBM3E(5세대)에서 차세대 제품인 HBM4로 공급이 확대되면서 이익 기여도가 높아질 것이라는 분석이다.
낸드플래시 가격 상승도 양사의 실적을 뒷받침했다. 증권가에서는 삼성전자의 3분기 낸드 평균판매가격이 전분기 대비 22%, SK하이닉스의 낸드 평균판매가격이 15% 상승했을 것으로 보고 있다. D램에 이어 낸드까지 가격 상승세가 확대되면서 메모리 사업 전반의 수익성이 높아진 것으로 풀이된다.
4분기에도 실적 개선세가 이어질 것으로 관측된다. 삼성전자와 SK하이닉스의 4분기 영업이익이 각각 118조8000억원, 86조2000억원 수준에 달할 것이라는 계산이 나오고 있다. 메모리 공급 부족이 지속되는 가운데 HBM4 출하 확대와 가격 상승 효과가 추가로 반영될 것이라는 분석이다.