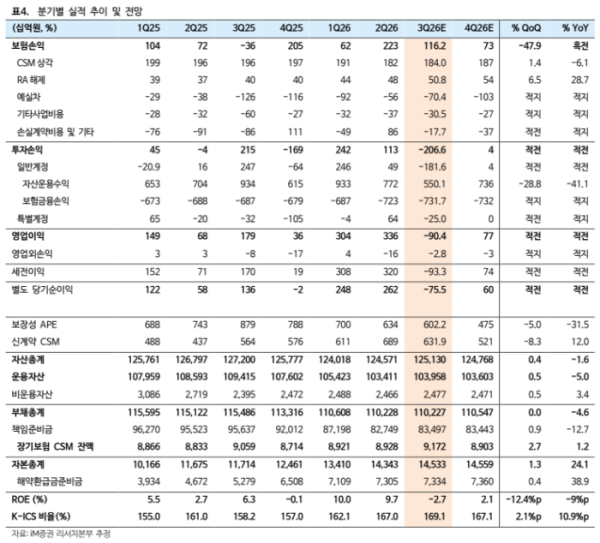
iM증권이 한화생명에 대해 올해 3분기 실적이 컨센서스를 밑돌 것이라며, 투자의견 '매수'를 유지하고 목표주가를 5400원으로 하향했다.
설용진 iM증권 연구원은 "평가처분손익 악화 및 특별계정 변액 헤지운용 손실 등 투자손익 부진이 실적 악화의 주원인"이라고 말했다.
iM증권은 한화생명의 올해 3분기 별도 기준 순손실 755억원을 기록하며 전년 동기 대비 적자 전환할 것으로 추정했다. 투자손익이 2066억원 적자로 돌아선 영향이 크다. 금리 상승과 환율 하락 등으로 당기손익-공정가치측정(FVPL) 자산의 평가처분손실이 대규모로 발생했고, 증시 변동성 여파로 변액 헤지운용 손실까지 반영됐기 때문이다.
반면 3분기 별도 보험손익은 1162억원으로 전년 동기 대비 흑자 전환할 전망이다. 지난해 건강보험 청구 확대에 따른 예실차(예상과 실제 차이) 손실 및 손실계약비용 등에 따른 기저효과 덕분이다. 연말 간편보험 등 추가 계리 가정 선진화 항목이 반영되면 점진적으로 예실차 개선 추세가 나타날 것으로 기대된다.
향후 주가 방향을 결정지을 핵심 변수로는 주력 상품인 종신보험 관련 신계약 전략과 해약환급금준비금 제도 개편에 따른 배당가능이익 확보 여부를 꼽았다.
설 연구원은 "지난달 21일부터 월초보험료의 30~40%를 차지하며 비중이 컸던 '700종신' 상품 판매가 중단되면서 향후 신계약 물량 및 계약서비스마진(CSM) 축소가 예상된다"며 "여기에 단기납 종신에 대한 해지율 우려도 높아지고 있어 추가적인 가정 강화 가능성 등 제도 불확실성에 대한 대응 방안을 확인해야 한다"고 진단했다.
이어 "해약환급금준비금 관련 제도 개선이 지연되며 배당 불확실성이 지속되는 점도 부담 요인"이라며 "유의미한 신계약비 축소가 확인되는 2027년 하반기 전후로 제도 개선에 대한 윤곽이 파악 가능할 것"이라고 내다봤다.