삼성증권은 20일 현대로템에 대해 추가 방산 수출 수주 지연과 미래 사업의 기대 이하 성과를 반영해 목표주가를 기존 25만원에서 15만6000원으로 37.6% 하향 조정했다. 다만 최근 주가 하락으로 성장성에 대한 우려가 상당 부분 반영됐다며 투자의견은 '매수'를 유지했다.
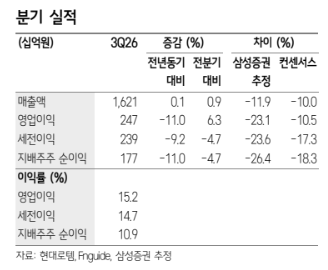
한영수 삼성증권 연구원은 "현대로템의 3분기 매출액은 시장 예상치를 10% 하회했지만 영업이익률은 컨센서스에 부합했다"고 분석했다.
현대로템의 3분기 매출액은 1조6210억원으로 전년 동기 대비 0.1% 증가했으며, 영업이익은 2470억원으로 11.0% 감소했다. 영업이익률은 15.2%를 기록했다. 방산·로봇·수소 부문 영업이익률은 28.1%로 전 분기 24.5%보다 상승했다.
다만 추가 수출 계약 지연이 주가에 부담으로 작용하고 있다는 평가다. 현대로템 주가는 최근 3개월간 36.7% 하락해 국내 주요 방산업체 평균 하락률인 10.7%를 크게 웃돌았다. 5월 초와 비교하면 하락률은 62.5%에 달한다.
한 연구원은 현대로템의 높은 수익성이 폴란드 수출 사업에 집중돼 있다는 점을 지적했다. 현재 루마니아와 페루에서는 현지 정치 지형 변화로 계약 절차가 지연되고 있으며, 이라크에서는 재정 문제가 수주 시점을 가늠하기 어렵게 만들고 있다는 설명이다.
미래 성장동력 확보에도 차질이 발생했다. 현대로템은 올해 다목적 무인 차량 사업과 KF-21 탑재용 장거리 공대공 유도탄 체계 개발 사업 수주에 실패했다. 삼성증권은 수출 지역과 제품 다변화가 지연되면서 장기 성장성에 대한 시장의 우려가 커졌다고 평가했다.
이에 삼성증권은 원화 강세와 추가 수출 수주 지연 가능성을 반영해 내년 이익 전망을 24% 낮췄다. 목표주가 산정에 적용하는 방산 부문 가치평가 기준도 국내 경쟁사에서 해외 대형 방산업체 평균으로 변경했다.
한 연구원은 "주가 회복을 위해서는 추가 수출 계약을 통한 사업 지역 다변화나 미래 사업 수주를 통한 제품 다변화가 필수적"이라며 "단일 제품인 K2전차와 폴란드 시장에 대한 의존도를 낮춰야 장기 성장성에 대한 시장의 신뢰도 회복될 것"이라고 설명했다.
다만 현대로템의 2027년 예상 주가수익비율(PER)은 11.5배로 국내 주요 방산업체 평균인 19.0배보다 낮다. 삼성증권은 현재 주가에 성장성 우려가 대부분 반영된 만큼 밸류에이션 매력은 남아 있지만, 주가 재평가를 이끌 수주 모멘텀이 나타나기까지는 시간이 필요하다고 판단했다.