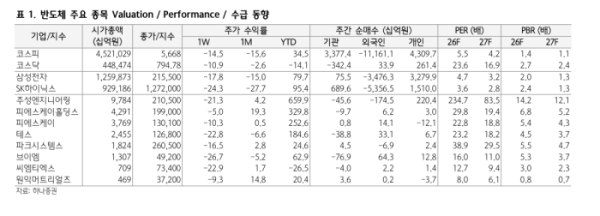
김록호 하나증권 연구원은 19일 “국내 메모리 업체들의 실적 전망 하향은 펀더멘털 변화가 아니라 환율 가정 변경 때문”이라며 “메모리 가격이 예상보다 견조한 흐름을 이어가는 동안 비중확대 전략은 유효하다”고 밝혔다.
9월 반도체 수출액은 603억달러로 사상 처음 600억달러를 넘어 역대 최대치를 기록했다. 영업일 평균 메모리 반도체 수출액은 전년 동월보다 342% 증가한 18억8000만달러였다. D램은 595%, 낸드는 413% 늘었다.
최근 메모리 업체 주가는 실적 피크아웃 우려로 부진했다. 마이크론이 양호한 실적에도 주가가 하락하면서 삼성전자와 SK하이닉스에도 부담이 확산됐다. 하나증권은 공급 부족 속에서 메모리 가격이 계속 오르고 있다는 점에 더 주목해야 한다고 강조했다.
삼성전자는 3분기 D램과 낸드 가격이 기존 전망치를 소폭 웃돌 것으로 예상됐다. 다만 환율 가정 변경과 세트 사업부의 원가 부담으로 전체 실적은 시장 기대치를 크게 웃돌기 어렵다고 봤다. 반도체 부문 자체는 컨센서스를 충족할 것으로 판단했다.
소부장 투자 매력도 높게 평가했다. 마이크론은 2027년 상반기 설비투자 규모를 250억달러로 제시했으며 연간 기준으로는 500억달러를 넘어설 것으로 예상됐다. 국내외 반도체 업체들의 증설이 이어지면서 2027년 장비 시장 전망도 추가 상향될 가능성이 있다는 분석이다.
최근에는 전공정보다 후공정과 소재·소모품으로 투자자 관심이 이동하는 흐름도 나타났다. 피에스케이홀딩스는 한 주간 18.6%, 파크시스템스는 12.7%, 원익머트리얼즈는 12.0% 올랐다.
김 연구원은 “실적의 단기 상회 여부보다 공급 부족과 가격 상승이라는 업황의 본질을 볼 필요가 있다”며 “메모리와 함께 전공정·후공정 장비, 소재와 소모품 전반에서 투자 기회가 이어질 것”이라고 말했다.